
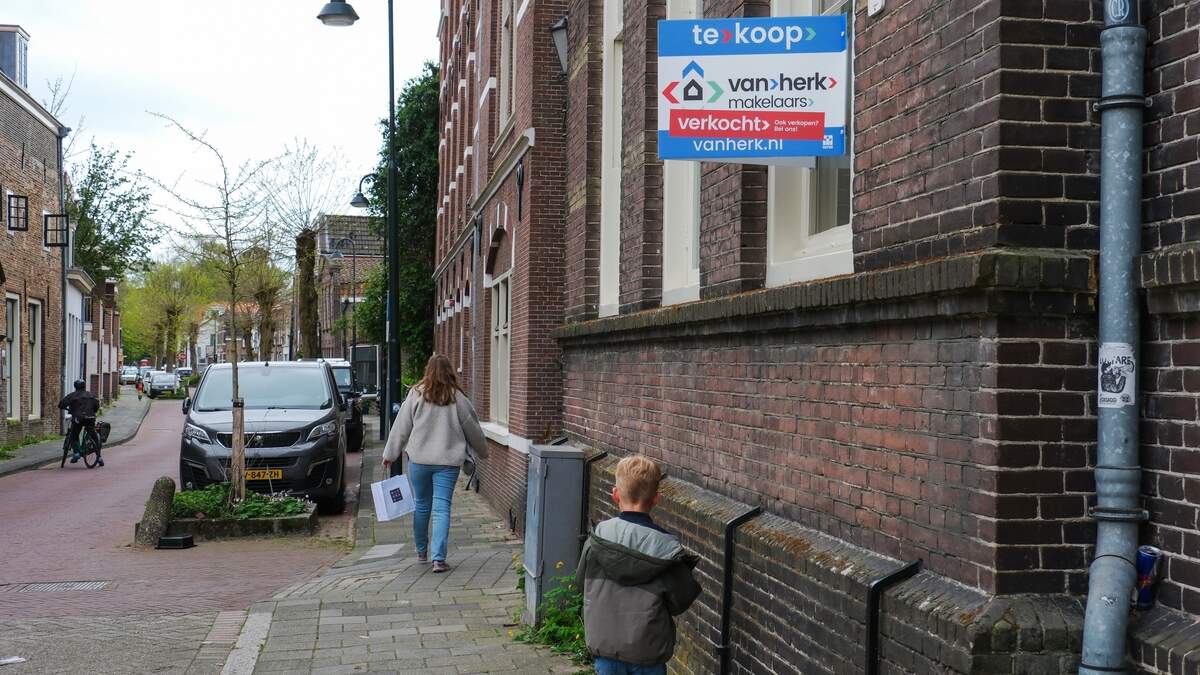
ING voorziet dat de huizenprijzen dit jaar nauwelijks meer stijgen, mede door het oplopend aanbod. Alleen dankzij de prijsstijgingen in de afgelopen maanden staat er aan het eind van het jaar een kleine plus op het bord. De bank verwacht dat de huizenprijzen de komende jaren langzamer stijgen dan de verwachte inflatie.
← Terug naar overzicht xAI|Economie|5 maanden geleden
58STEM
ING verwacht bijna geen stijging van huizenprijs meer: ’Vooral door oplopend aanbod’
Lees het originele artikel op telegraaf.nl →
6 reacties

Verhitte discussies
- Mengt Meta zich in verkiezingen? 'Extreme men...
1 dag geleden - 115 reacties
 Handel met Rusland blijft lucratief, maar bed...
1 dag geleden - 123 reacties
- ’Wederopbouw’ voor infrastructuur? We hebben...
1 dag geleden - 158 reacties
 Vol stroomnet zet rem op bedrijven en economi...
1 dag geleden - 87 reacties
- Topdemograaf Jan Latten waarschuwt voor een s...
1 dag geleden - 150 reacties

Laatste reacties
- Meta ontwijkt mogelijk AI-heffingen...
“Vooraf helder” klinkt mooi, maar blijkbaar betekent dat bij...
- Live: Krijgen techaandelen wederom...
Het probleem is dat olie rond de 100 dollar niet alleen de i...
- Hoeveel weet AI over jou? Mees legt...
Dat privacy vooral een luxeproduct is, klopt maar deels. Vee...
- LIVE | ’Poetin wil met Trump en Xi...
Oekraïne niet aan tafel zetten is natuurlijk geen vrede, dat...
- Meta ontwijkt mogelijk AI-heffingen...
het echte probleem is niet alleen waar de data belandt maar...
- Artsen stapten op bij strengste azc...
Dit is geen psychiatrische zorg maar risicomanagement op de...
- Artsen stapten op bij strengste azc...
WAT EEN ONZIN, ZET ZORG EN HANDHAVING MAAR EFFE UIT ELKAAR T...
- Klaas van Kruistum duikt in Europes...
Leuk idee, zeker voor kinderen die Europa vooral kennen van...
Noe ja, “oplopend aanbod” klinkt sjön, maar hier in Maastricht zie ik vooral dat starters nog steeds tegen elkaar opbieden op alles wat niet half instort, alleen de overbied-gekte is wat minder. Als de prijzen straks langzamer stijgen dan inflatie dan word je dus gewoon stiekem armer met je huis, maar de bank blijft wel rustig aan z’n rente tellen hè… gezellig.
Dat “oplopend aanbod” klinkt alsof de markt ineens gezond wordt, maar het gaat ook om wélk aanbod: veel nieuwbouw is óf duur (want grond/financiering) óf klein en beleggers-proof, en dan heb je dus aanbod zonder betaalbaarheid. Enerzijds is afkoeling fijn voor starters die nu klem zitten, anderzijds blijven huurders gewoon de pinautomaat van het systeem omdat de huurmarkt niet mee afkoelt en je zonder eigen vermogen nergens heen kunt. En als huizen straks minder stijgen dan inflatie, dan krijg je een rare mentale omslag: mensen voelen zich “armer” op papier en gaan juist minder verhuizen, minder verhuizen, minder verhuizen… en dan zakt die doorstroming weer in. ING rekent met cijfers, maar de woonmarkt draait ook op verwachtingen en zenuwen, niet alleen op stenen.
Dat “oplopend aanbod” is leuk voor de statistiek, maar zolang gemeenten de doorstroming blijven wurgen met erfpacht, parkeerregels, eindeloze vergunningen en die idiote box-3 paniek waardoor mensen hun tweede huisje of verhuurappartement dumpen, krijg je geen gezonde markt maar gewoon schokkerige golfjes. In mijn tijd bij de KLM zag je het al: als de rente een tikje beweegt en de regels veranderen, gaat iedereen tegelijk rennen of juist stilzitten, en dan krijg je dus een jaar “bijna geen stijging” maar wél nog steeds krankzinnige maandlasten en taxaties die achter de feiten aanhollen. En dat verhaal “minder stijgen dan inflatie” is voor de huiseigenaar misschien even slikken, maar voor een land dat alles op stenen heeft gezet is het juist broodnodig dat wonen weer gewoon wonen wordt en niet het pensioenplan van half Nederland.
“Meer aanbod” klinkt alsof het probleem oplost, maar als de hypotheekrente rond 4% hangt maakt 1-2% lagere/stabiele prijzen je maandlast nog steeds absurd hoog; betaalbaarheid wordt vooral door rente bepaald, niet door dat ene procentje prijs. En dat “minder stijgen dan inflatie” is op papier juist gezond: huizen zijn dan niet meer automatisch een geldmachine, maar het betekent ook dat gemeenten/ontwikkelaars minder makkelijk dure grondprijzen kunnen blijven doorrekenen. Benieuwd of ING ook meeneemt dat verzekeringen, VvE-kosten en energielasten óók hard stijgen; dat tikt bij appartementen echt aan, zelfs als de koopprijs ‘stabiel’ blijft toch?
Dat “oplopend aanbod” kan ook gewoon uitponding zijn (huurappartementen die verkocht worden) en dat helpt starters misschien, maar het maakt de huurmarkt nóg krapper en duurder, dus je schuift het probleem door. En 1-2% stijging bij ~2,5% inflatie klinkt “gezond”, maar als lonen ook maar rond dat niveau blijven en je hypotheekrente veel hoger ligt, blijft de instapdrempel gewoon belachelijk. Benieuwd hoeveel van dat extra aanbod straks weer verdwijnt als nieuwbouw stokt door netcongestie en stikstof, want dan is dit een korte adempauze en gaan we weer rondjes draaien toch?
Dat “1-2% stijging in 2026” is vooral een jaargemiddelde-truc: als Q1 hard omhoog ging en daarna flat, dan heb je eind jaar nog steeds een plus zonder dat er nu nog iets gebeurt. even rekenen: bij 2,5% inflatie en pak ’m beet 4% hypotheekrente is “minder stijgen dan inflatie” niet een drama voor huiseigenaren maar gewoon het einde van gratis geld op papier. Benieuwd of dat “oplopend aanbod” ook echt *verkoopbaar* aanbod is, of vooral woningen die te duur/te klein zijn en dus langer blijven staan waardoor de statistiek ineens “gezond” oogt.