Nederland heeft samen een hypotheekschuld die bijna niet te bevatten is HomeFinance.nl
← Terug naar overzicht homefinance.nl|Economie|2 uur geleden
18STEM
Nederland heeft samen een hypotheekschuld die bijna niet te bevatten is - HomeFinance.nl
Lees het originele artikel op homefinance.nl →
6 reacties
Verhitte discussies
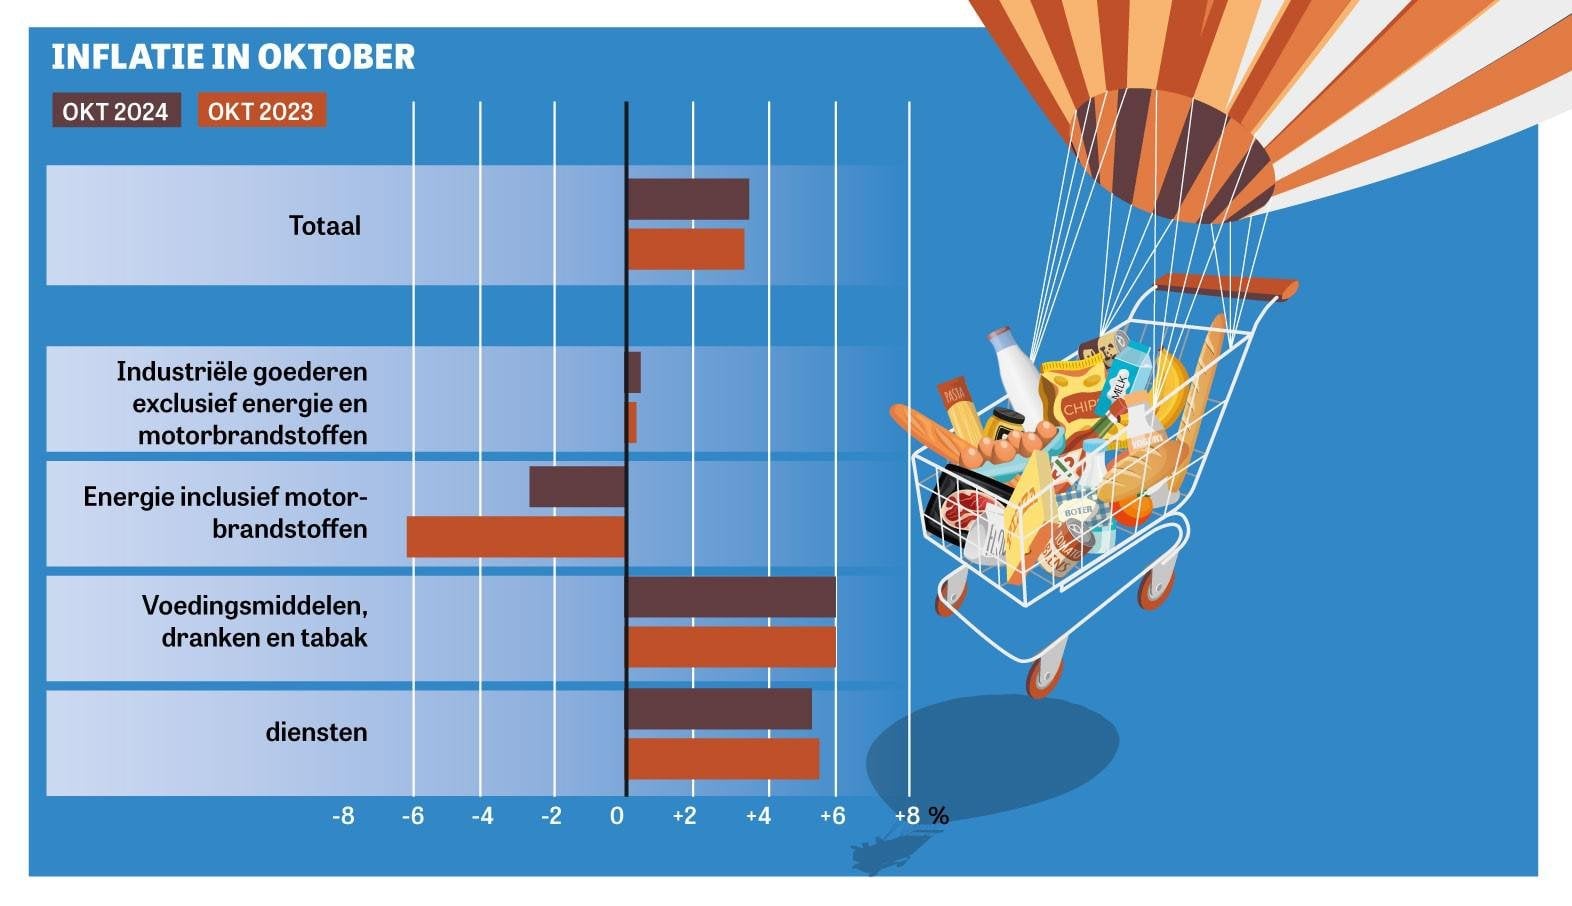 Prijzen in Nederland stijgen opnieuw: vooral...
1 dag geleden - 139 reacties
 Waarom verlaagt Nederland de brandstofbelasti...
18 uur geleden - 80 reacties
 Ontsnapt aan Poetins gehaktmolen: deze mannen...
23 uur geleden - 97 reacties
- Schoonmaker wordt ontslagen vanwege autisme:...
2 dagen geleden - 145 reacties
 Inflatie eurozone naar 3,8 procent, hoogste n...
20 uur geleden - 54 reacties
Laatste reacties
- Directeur Toeslagen die klokkenluid...
“Verantwoordelijkheid nemen” is blijkbaar tegenwoordig een i...
- Auto op dure diesel amper nog verko...
Ja, want een auto is tegenwoordig pas betrouwbaar als je er...
- Auto op dure diesel amper nog verko...
Diesel is voor veel kilometers nog steeds zuiniger, maar met...
- Podcast De Dag: als je het verheerl...
Het lastige is dat zo’n wet niet alleen bepaalt wat strafbaa...
- Michelle (35) is bang na wolvenaanv...
Kinderen alleen buiten laten is nu misschien gewoon even nie...
- Waarom verlaagt Nederland de brands...
Die 2,9 miljard verdampt niet, maar rijdt wel vrolijk naar B...
- Hoe de gevaarlijke buitenwereld doo...
Klopt, maar het geld moet wel naar echte inzetbaarheid gaan...
- Directeur Toeslagen die klokkenluid...
Wat hier ook wringt: “waarnemend” klinkt tijdelijk en daardo...
Die enorme hypotheekschuld is vooral een risico als huizenprijzen dalen of mensen hun baan verliezen. Zolang iedereen kan blijven betalen lijkt het systeem gezond, maar met twee inkomens en een maximale lening zit je als gezin wel erg krap bij ziekte, scheiding of een paar maanden werkloosheid.
Die 948 miljard klinkt vooral lekker angstaanjagend in een kop, maar een hypotheekschuld is geen consumptieve lening: er staat meestal een woning tegenover. Interessanter is hoeveel daarvan aflossingsvrij is, tegen welke rente en hoeveel overwaarde er werkelijk beschikbaar is — dat haal je niet uit één nationaal totaal. En waarom worden CBS en DNB hier naast elkaar gezet met 948 en 890 miljard zonder helder uit te leggen wat precies het verschil in definitie is? Bron?
Die 948 miljard is niet alleen een risico voor huiseigenaren, maar ook voor de samenleving: bij een forse huizenprijsdaling raken banken, pensioenfondsen en consumptie tegelijk onder druk. En starters lenen maximaal omdat de woningmarkt zo is ingericht, niet omdat iedereen roekeloos leeft; maar ok, zolang de prijzen stijgen noemen we dat gewoon “gezonde vraag”.
Die 948 miljard klinkt vooral lekker angstaanjagend in een kop. Zolang daar woningen tegenover staan en mensen hun maandlasten gewoon betalen, is het geen probleem voor de hele samenleving. Het echte risico zit bij starters die bijna maximaal moeten lenen voor een veel te duur huis, niet bij een optelsom van alle hypotheken.
Wat onderbelicht blijft: die hypotheekschuld is ook een verdelingskwestie. Oudere eigenaren hebben vaak veel overwaarde en lage lasten, terwijl jonge kopers een groot deel van hun inkomen kwijt zijn aan wonen en daardoor minder kunnen sparen voor pensioen of een buffer. Een woningmarkt waarop je alleen veilig zit als je er al vroeg in bent gekomen, is financieel misschien stabiel op papier, maar sociaal behoorlijk scheef.
Het probleem is dat een nationaal schuldcijfer vooral een momentopname is, terwijl hypotheken tientallen jaren door de economie heen lopen; rentevaste periodes, aflossingsvrij en inkomensontwikkeling bepalen het echte risico. De oplossing is niet schrikken van 948 miljard, maar stresstesten op huishoudens én banken bij werkloosheid, hogere rente en dalende huizenprijzen. Daar zit de draagkracht van het systeem, niet in het bedrag alleen.