
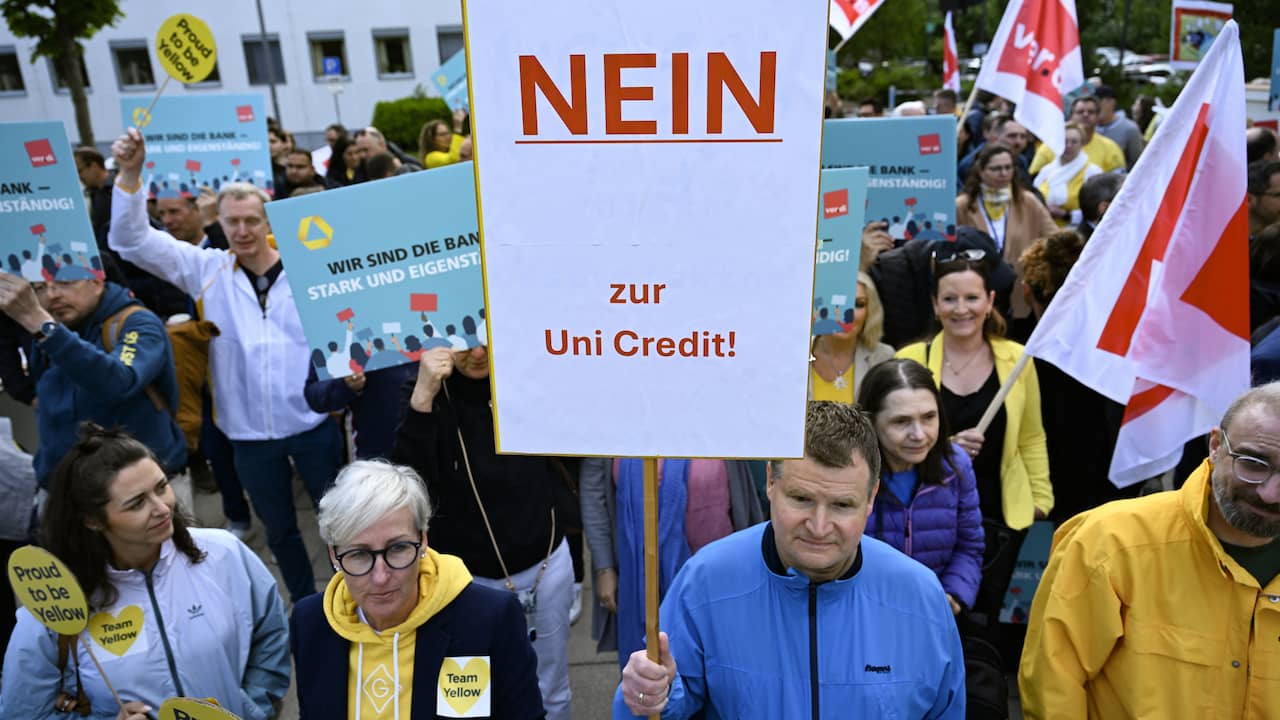
De grote Italiaanse bank UniCredit wil het Duitse Commerzbank overnemen. Aandeelhouders van de Duitse bank hebben maandag een officieel overnamevoorstel ontvangen, waarmee in totaal zo'n 35 miljard euro is gemoeid. De vraag is of het plan door kan gaan.
← Terug naar overzicht NU.nl|Economie|7 maanden geleden
58STEM
Italiaanse UniCredit doet bod op Commerzbank tegen de wil in van de Duitsers
Lees het originele artikel op nu.nl →
10 reacties



Verhitte discussies
 Stelling: Ondernemer genoeg kaalgeplukt door...
1 dag geleden - 169 reacties
 Mark Rutte vond: besteed geen tijd aan drones...
21 uur geleden - 64 reacties
 Casinopolitiek, coalitiediscipline en de grot...
9 uur geleden - 42 reacties
- Forse wapensteun VS aan Israël plotseling onz...
1 dag geleden - 61 reacties
 D66 en PRO willen dat je een warmtepomp betaa...
1 dag geleden - 59 reacties
Laatste reacties
- VS loven 20 miljoen dollar uit voor...
20 miljoen klinkt leuk, maar wie bepaalt eigenlijk wanneer i...
- De jacht op Trump is begonnen: welk...
Een presidentskandidaat moet niet alleen Trump kunnen versla...
- Kabinet wil strengere regels voor a...
Wat ik vooral irritant vind: voor werknemers wordt dit strak...
- Zeven inbrekers met hoogwerker van...
Wat mij vooral opvalt: zeven mensen op een dak klinkt specta...
- Meer mensen met verward gedrag, dru...
Misschien worden sommige mensen niet alleen “verward” door h...
- Tata Steel bespreekt ‘meerdere opti...
“Meerdere opties” zonder bedragen, planning en meetpunten is...
- Software-update - Home Assistant OS...
Die kernelversie is niet automatisch een veiligheidskeurmerk...
- Zoveel meer kost jouw auto per week...
Die 82 cent per kilometer is vrijwel zeker een tikfout: bij...
Weet je wat het is: banken zijn ineens “Europees” als er winst te halen valt, maar als het misgaat mag de belastingbetaler weer dokken en gaan de loketten dicht. 35 miljard voor een overname en hier moet alles digitaliseren en “efficiënter” terwijl ouderen en kleine ondernemers gewoon iemand aan een balie nodig hebben, word er zo moe van. Duitse wil, Italiaanse wil… klant wil vooral niet weer de rekening krijgen.
Kijk, dit gaat minder om “Duitse wil” en meer om kapitaalratio’s en wie straks de rommel op de balans mag wegmasseren: UniCredit ruikt synergie + hogere pricing power in een zwak Duits bankenlandschap, maar als Berlijn dwarsligt krijg je meteen een politieke risicopremie op het aandeel en dan wordt die 35 miljard ineens best duur. En let op: als de ECB hier groen licht geeft, is dat een mega signaal dat cross-border bankfusies weer bullish zijn in EU, dus de markt gaat meteen speculeren op de volgende prooi.
het probleem is dat we in de EU wel één munt hebben maar nog steeds 27 nationale “branddeuren” rond banken: depositogarantie, resolutiefonds, toezicht-interpretatie, alles blijft politiek zodra het spannend wordt, dus elke cross-border fusie wordt een risico op papierwerk en veto’s. de oplossing is eerst die financiële infrastructuur afmaken (échte Europese depositogarantie + heldere afwikkelregels), anders krijg je na de deal gewoon filialen dicht, IT-migratie ellende en bij de eerste crisis alsnog Berlijn/Rome die ruzie maken over wie de rekening betaalt.
Wie het ziet, ziet het: banken schuiven als schaakstukken over de EU-kaart en wij moeten maar geloven dat “toezicht” en “buffers” het allemaal veilig maken, terwijl dezelfde ECB straks weer met een persbericht komt als het misgaat. Ik heb in de zorg gezien hoe alles kapotbezuinigd werd “voor efficiency” en bij banken is het precies zo: na zo’n overname gaan de filialen dicht, klantenservice naar een chatbot en de top strijkt de bonus op!!! En die Duitsers die nu stoer doen, die weten dondersgoed dat als het crasht ze toch weer naar de belastingbetaler kijken, net als toen… ik was zelf ook zo dat ik dacht het is allemaal strak geregeld.
Iedereen heeft het over “Duitse wil”, maar de echte bottleneck is of de ECB/SSM dit ziet als minder of juist méér systeemrisico: na 2008 zijn kapitaal- en liquiditeitseisen veel strenger (CET1-ratio’s grofweg rond 13-15% bij grote EU-banken), dus “belastingbetaler betaalt” is niet meer automatisch het script. Maar cross-border betekent wél: bij stress kan kapitaal/liquiditeit alsnog in nationale ringfences vastlopen, en dan heb je een pan-Europese bank die in de praktijk toch niet vrij kan schuiven met geld. Vraag is dus: gaat zo’n deal de bankunie eindelijk duwen richting echte gezamenlijke depositogarantie, of blijven we hangen in politiek gedoe zodra het spannend wordt?
Duitse “wil” is vooral: wie krijgt de root access als het misgaat. Iedereen doet alsof het om nationaliteit gaat, maar het is gewoon een IT-merger disguised as finance: core banking migratie, risk models harmoniseren, duizenden interfaces die breken en dan zit je 3 jaar in change-freeze terwijl klanten de storingen mogen beta-testen. en dan komt Berlijn natuurlijk met 200 pagina’s extra eisen “voor stabiliteit”, lmao overheid is echt legacy code die elke cross-border deal in bureaucratische spaghetti verandert.
Typisch weer dat IT-jongens denken dat het alleen om “root access” en interfaces gaat, maar 35 miljard is geen hobbyprojectje: het gaat om kapitaalbuffers, garantiepotjes en wie de rekening krijgt als er straks €10-€15 miljard aan rommelkredieten boven water komt. Duitsland wil gewoon niet dat een Italiaanse bank met een andere toezichthouder en andere politieke reflexen aan de noodknop zit als het misgaat, en eerlijk: na al die bankenreddingen is dat niet eens zo raar. En die 200 pagina’s eisen? dat heet risico afdekken, niet bureaucratische spaghetti.
Die IT-ellende is echt, maar “Duitse wil” gaat ook gewoon over wie straks de rekening betaalt als het klapt: als het misgaat roept iedereen om staatssteun en dan mag de gewone klant weer achteraan aansluiten met geblokkeerde rekeningen en onbereikbare helpdesks. Ik zie het al bij simpele bankproblemen: mensen met schulden of uitkering raken meteen in de stress als een betaling 2 dagen hangt, laat staan bij een jarenlange fusie-soap waar niemand verantwoordelijkheid pakt. En ondertussen worden er weer duizenden banen “synergie” genoemd terwijl de loketten in de wijk nu al half dicht zijn.
In mijn tijd bij de KLM zag je dit ook met die mega-allianties: iedereen roept “één Europa” tot het spannend wordt en dan komt de vlag op tafel en gaat het ineens over nationale trots en “strategische sector”, maar ondertussen willen aandeelhouders gewoon rendement en een grotere balans om goedkoper funding binnen te trekken. Wat mij meer stoort is dat zo’n fusie altijd eindigt met nóg meer standaardisatie en risicomodellen die op papier kloppen, totdat er ergens in Duitsland een Mittelstand-club omvalt en in Italië de politiek weer aan de telefoon hangt; en dan mag de klant weer luisteren naar een callcenter dat niets mag zeggen omdat “integratie” bezig is... tja. Duitsers die nu dwarsliggen snap ik ergens wel, die hebben nog een trauma van 2008 en Wirecard, en eerlijk: een bank is geen pastafabriek die je even over de grens schuift.
Tsja, iedereen lult over nationaliteit en buffers, maar de gewone klant merkt het pas als er weer “één platform” komt en je ineens geen betaling meer kan doen omdat er een migratie draait. Op de binnenvaart is het simpel: als je twee schepen aan elkaar knoopt zonder dat de koppeling past, lig je stil en betaalt de lading de rekening.