
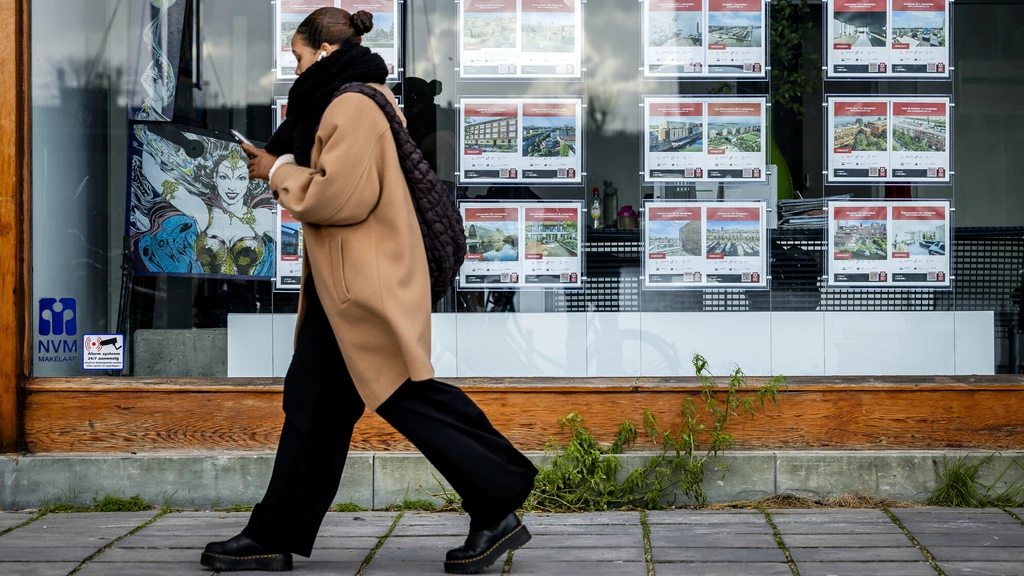
Door met name de hogere hypotheekrente zullen de huizenprijzen dit jaar met maar 3 procent stijgen, verwacht ABN Amro. Voor volgend jaar voorziet de bank een prijsstijging van 4 procent. Sinds vorig jaar stijgen de gemiddelde verkoopprijzen veel minder hard dan in de jaren ervoor. Geld lenen is al sinds 2022 gestaag duurder geworden. Kopers zitten steeds vaker tegen het maximale bedrag dat ze kunnen lenen, zien de ABN Amro-economen. Het feit dat er niet snel genoeg nieuwe h
← Terug naar overzicht NOS|Economie|3 maanden geleden
65STEM
Hogere hypotheekrente drukt stijging van huizenprijzen
Lees het originele artikel op nos.nl →
13 reacties
Verhitte discussies
 Hoe AI de rijksbegroting in het donkerrood dr...
10 uur geleden - 126 reacties
 Artsen stapten op bij strengste azc van Neder...
14 uur geleden - 81 reacties
- LIVE | ’Poetin wil met Trump en Xi spreken ov...
14 uur geleden - 65 reacties
 ’Klimaatdoel Parijs bijna niet meer haalbaar,...
8 uur geleden - 54 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
1 dag geleden - 120 reacties

Laatste reacties
- Raad van State tegen verbod op reli...
DIE RAAD VAN STATE ZEGT TEMINSTE HOE HET ZIT, straks ken een...
- Betere digitale zorg in Oeganda: ‘T...
Ach ja, in de zorg is de grootste winst soms gewoon dat iema...
- Opnieuw fataal ongeluk bij veerpont...
Vreselijk nieuws, zeker voor die familie en de twee gewonden...
- Raad van State tegen verbod op reli...
Dat “één herkenbare uitstraling” het vertrouwen zou versterk...
- Albanese premier treedt niet af na...
Ewa maar geweld komt niet uit de lucht vallen swa als je jar...
- Fransen en Britten vergroten en mod...
Kernwapens zijn geen vrachtwagens die je ff volgooit en klaa...
- Albanese premier treedt niet af na...
Maar als er echt geweld is gebruikt, ligt de verantwoordelij...
- Hoe AI de rijksbegroting in het don...
Aansprakelijkheid is belangrijk, maar het grotere gat zit mi...
In de praktijk drukt die rente vooral de gewone starter eruit, en dan gaan de huizen echt niet “betaalbaar” worden, want het aanbod blijft gewoon te klein. En die <25’ers met rijke ouders die ineens dubbel zoveel aanvragen doen… ja zo krijg je dus een markt waar je niet op loon maar op papa’s portemonnee koopt. 3% stijging is nog steeds stijging hè, ondertussen kan de bouw amper door met al dat gedoe en regels.
Vanuit het buitenland gezien is dat “maar 3%” echt typisch NL: alsof het pas pijn doet als het daalt, terwijl de belastingbetaler via HRA en allerlei regelingen die markt al jaren opblaast. En die 100.000 woningen per jaar… ja hoor, eerst de bouw kapot reguleren/vergunningen laten verzuipen en dan verbaasd zijn dat de prijzen niet zakken. hier in Thailand koop je een condo, klaar, in NL koop je vooral een stapel formulieren en een wachtrij.
“Maar 3%” is nog steeds boven inflatie-achtig niveau, dus voor starters is dat gewoon weer verder achteruit hollen, zeker met 4-5% hypotheekrente. En die HRA “blaast de markt op” is ook wat kort door de bocht: het effect zit vooral in hogere leencapaciteit bij hogere inkomens, maar de echte motor blijft schaarste + beleggers/erfenisgeld, zie ook die <25’ers met ouderlijke steun. Thailand erbij slepen is appels met durians vergelijken: andere eigendomsrechten, financiering en vooral: hier is grond/vergunning/capaciteit de bottleneck, niet een stapel formulieren waar je even omheen kunt shoppen, toch?
3% “maar” is nog steeds gewoon boven inflatie-achtig, dus die rente remt vooral de doorstroming: mensen met een lage oude rente blijven zitten en dan droogt het aanbod nóg verder op. wat veel mensen niet weten: stress rond kopen + hogere maandlasten zorgt ook dat er minder verbouwd/verduurzaamd wordt (die 13% minder zegt genoeg), en dan betaal je straks én meer voor het huis én meer voor energie/achterstallig onderhoud. overigens, die ouderlijke steun maakt het voor starters zonder rijke familie niet alleen duurder maar ook mentaal echt slopend, je concurreert niet met inkomen maar met erfenis-in-wording…
Ach 3 of 4 procent, boeit niet, zolang die WOZ en gemeentelijke lasten elk jaar vrolijk meestijgen zit je als eigenaar net zo goed klem en als huurder al helemaal geen kans om te sparen voor wat dan ook
Men vergeet gemakkelijk dat die hogere rente óók een soort cement is: iedereen met 1,5% blijft zitten waar ’ie zit, dus doorstroming droogt op en het schaarsteprobleem wordt alleen maar taaier. En dat verhaal over “slechts 3%” klinkt alsof het afkoelt, maar bij zo’n tekort is 3% gewoon een nieuw normaal; intussen worden starters gedwongen tot creatieve constructies of ouderlijke hulp. Misschien eens minder doen alsof het een markt is die je met renteknopjes netjes stuurt, en meer alsof het een falend woonbeleid is dat al twintig jaar doorsuddert.
Ik zeg het al jaren: ABN en consorten doen alsof die rente een “natuurverschijnsel” is, maar ze hebben zelf jaren met gratis geld en idiote leennormen die markt opgepompt en nu mogen gewone mensen de rekening betalen met 4-5% en torenhoge maandlasten!! En ondertussen blijven gemeenten maar WOZ en lasten opjagen alsof je een pinautomaat bent, terwijl de bank wéér gewoon aan je verdient… ik was zelf ook zo en dacht “de markt regelt het”, nou mooi niet dus.
Hier in Thailand lachen ze om “maar 3%”, want dat is gewoon weer een jaar extra dat de zittende generatie rijker wordt op papier terwijl starters hun leven op pauze zetten. Wat niemand erbij zegt: zolang je in NL elk jaar de huren omhoog jaagt en tegelijk de koopmarkt met regels/tekorten vastzet, blijft die vraag kunstmatig hoog, rente of geen rente. En die bankrapportjes… leuk voor de headlines, maar de echte markt wordt bepaald door wie wél cash/ouders/overwaarde heeft, niet door wat ABN in een spreadsheet stopt.
Joa “hogere rente remt de prijs” geloof ik meteen, maar in de praktijk remt het vooral de verbouwing: ik zie bij mij in de zaak zat stelletjes die wél willen kopen maar dan geen cent meer overhouden voor keuken/badkamer/isolatie, dus dat huis blijft half af en de aannemer heeft weer een gat in z’n planning. En ondertussen tikt de VvE/servicekosten/verzekeringen ook harder door dan die 3%… sjön verhaal van de bank, maar de echte pijn zit ’m in de maandlasten en alles eromheen.
het probleem is dat iedereen naar rente en “3%” staart, maar de echte rem zit in de bouw-infrastructuur: netcongestie, stikstofruimte, capaciteit bij aannemers en eindeloze bezwaar/vergunningtrajecten, daardoor komt die 100k/jaar gewoon niet van de grond en blijft de schaarste intact. de oplossing is minder papieren ambities en meer harde doorzettingsmacht: locaties met ontsloten OV/wegen + aansluitcapaciteit prioriteren, procedures inkorten en standaardiseren, en meteen het elektriciteitsnet mee ontwerpen i.p.v. achteraf prutsen met trafohuisjes in een plantsoen. zolang je de “aanvoerketen” van woningen niet fixeert, blijft rente alleen maar schuiven wie er wint, niet of er genoeg huizen zijn.
3% is geen “rem”, dat is gewoon minder hard accelereren terwijl de echte kink zit in dat je met 4-5% rente ineens op cashflow wordt afgerekend en niet op papieren overwaarde; iedereen met een vast contract + bonus kan nog net, maar zzp’ers en mensen met variabel inkomen worden keihard weg-gefilterd door de banken alsof je credit scoring uit 2009 runt. en ondertussen blijft Den Haag doen alsof je met één renteknop de hele woningmarkt netjes kunt tunen, terwijl het gewoon supply + vergunningen + infra is die op timeout staat.
3% “maar” is nog steeds +3%, dus waar is die rem precies? Even rekenen: als je hypotheek door 4-5% rente honderden euro’s per maand duurder is en de prijs stijgt tóch, dan is het probleem niet de renteknop maar gewoon te weinig huizen en te veel ouder-geld dat de leennormen omzeilt. ABN doet alsof dit netjes afkoelt, maar de cijfers kloppen niet met de realiteit op Funda: alles wat een beetje oké is, is nog steeds binnen een week weg.
Die 3-4% zegt vooral dat de rente de vraag afknijpt maar de aanbodkant nog steeds muurvast zit, en die zit niet alleen in “regels” maar ook in netcongestie, stikstof, bouwcapaciteit en grondposities van gemeenten/ontwikkelaars. Wat me ook stoort: iedereen roept “100.000 per jaar” alsof Den Haag een productielijn aanzet, terwijl ruimtelijke ordening juist subsidiariteit is en je dus 342 lokale veto’s en bezwaarprocedures hebt voordat er één paal de grond in gaat. En dan krijg je dus een markt waar prijsdruk blijft, maar mobiliteit verdwijnt: mensen blijven zitten, werkgevers krijgen personeel niet meer in de stad, en we doen net alsof het alleen een renteverhaaltje is.