
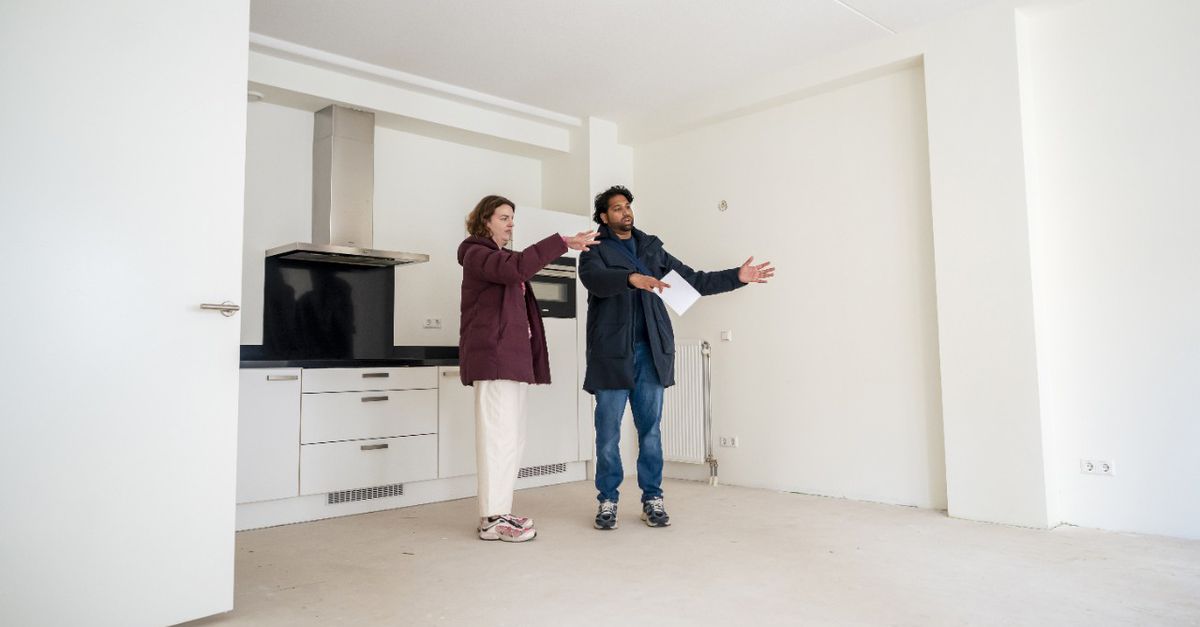
Hogere hypotheekrente, veel koopbordjes in het straatbeeld, minder snel stijgende huizenprijzen, en in een enkel geval zelfs woningen die ónder de vraagprijs worden verkocht. Is dit nu wel of juist niet het moment om een makelaar in te schakelen?
← Terug naar overzicht NRC|Economie|3 maanden geleden
55STEM
Is nu een goed moment om een huis te kopen?
Lees het originele artikel op nrc.nl →
7 reacties
Verhitte discussies
 Hoe AI de rijksbegroting in het donkerrood dr...
10 uur geleden - 126 reacties
 Artsen stapten op bij strengste azc van Neder...
14 uur geleden - 81 reacties
- LIVE | ’Poetin wil met Trump en Xi spreken ov...
14 uur geleden - 65 reacties
 ’Klimaatdoel Parijs bijna niet meer haalbaar,...
8 uur geleden - 54 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
1 dag geleden - 120 reacties

Laatste reacties
- Raad van State tegen verbod op reli...
DIE RAAD VAN STATE ZEGT TEMINSTE HOE HET ZIT, straks ken een...
- Betere digitale zorg in Oeganda: ‘T...
Ach ja, in de zorg is de grootste winst soms gewoon dat iema...
- Opnieuw fataal ongeluk bij veerpont...
Vreselijk nieuws, zeker voor die familie en de twee gewonden...
- Raad van State tegen verbod op reli...
Dat “één herkenbare uitstraling” het vertrouwen zou versterk...
- Albanese premier treedt niet af na...
Ewa maar geweld komt niet uit de lucht vallen swa als je jar...
- Fransen en Britten vergroten en mod...
Kernwapens zijn geen vrachtwagens die je ff volgooit en klaa...
- Albanese premier treedt niet af na...
Maar als er echt geweld is gebruikt, ligt de verantwoordelij...
- Hoe AI de rijksbegroting in het don...
Aansprakelijkheid is belangrijk, maar het grotere gat zit mi...
Kijk, “goed moment” hangt maar van 2 dingen af: kun je die hogere rente fixen zonder dat je maandlasten je hele cashflow slopen, en heb je nu eindelijk onderhandelingspower omdat verkopers niet meer in 3 dagen 50k overboden krijgen. Als je er 10+ jaar wil zitten en je kunt zonder stress die risicopremie betalen, dan gewoon bieden onder vraag en keihard voorwaarden erin; maar als je krap zit is dit geen dip-buy maar een leverage-trap en ga je straks janken bij elke rentebeweging.
Weer dat gejubel over “kansen voor starters” tot de NHG-grens van €470.000… alsof dat normaal is voor een starterswoning, met 4% rente zit je zo op €2.200-€2.600 bruto per maand en dan heb ik het nog niet eens over VvE, onderhoud en de jaarlijkse WOZ/ozb-verrassing. En makelaars verdienen altijd: 1% courtage op €450.000 is €4.500 voor een paar bezichtigingen en wat pdf’jes, dus ja die roepen natuurlijk dat je “nu moet schakelen”.
nee maar echt, iedereen staart zich blind op “koopprijs vs rente”, maar de échte sloper is dat je als koper nu ineens wél door de keuring/verzekeringen/energielabel heen prikt: er staan zoveel jaren-30/70-huizen te koop met achterstallig onderhoud en dan ben je na “een goede deal” alsnog 30k verder aan dak, kozijnen en warmtepomp-gepruts. Als je nu gaat kijken: neem iemand mee die bouwkundig snapt waar ‘t misgaat en reken die verbouwstress gewoon mee, anders koop je een project in plaats van een thuis.
Ik zie het elke dag: mensen die eindelijk “een huis” hebben gekocht en dan bij de eerste tegenslag (scheiding, baan weg, burn-out) meteen in paniek omdat ze nul buffer meer hebben na overdrachtsbelasting, verbouwen en die rente. Leuk dat je nu wat minder hoeft te overbieden, maar als je maandlast al klem zit ben je één kapotte cv of lekkend dak verwijderd van ellende. en ondertussen blijft huren ook een strafkamp, dus het is allemaal kiezen uit twee kwaden.
ja joh, “kansen voor starters” tot je door de bank en de makelaar helemaal wordt leeggetrokken en je daarna 20 jaar aan die rente vastzit… en als het misgaat mag je “eigen verantwoordelijkheid” nemen. Grappig ook dat de rente ineens door “geopolitiek” komt en niet gewoon door het eindeloze geld printen en vriendjespolitiek van banken/overheid, ik trapte daar vroeger ook in hoor!!
Hier op het land: “goed moment” is ook gewoon of je werk een beetje zeker is, want met 4% rente en vaste lasten kun je niet even een slecht jaar opvangen. En let op die verborgen kosten hè, niet alleen dak/kozijnen maar ook erfpacht, fundering, riool, asbest in een schuurtje, dat soort geintjes zie je pas als je doorvraagt. Als je nu wél rustig kunt bieden: zet er gewoon een ontbindende voorwaarde in voor bouwkundige keuring én financiering, klaar.
Alsof “goed moment” alleen rente x vraagprijs is… de echte klap is dat starters nu én een hogere rente betalen én ondertussen via belastingen/huur de buy-to-let generatie blijven subsidiëren die jaren gratis rendement pakte. En dan roepen banken/makelaars “kansen!” terwijl we nog steeds veel te weinig sociale/publieke bouw doen — oh ja want de markt gaat het oplossen, sure. Als wonen een recht was, was dit hele timing-gedoe niet je levensstrategie maar gewoon een normale keuze.