
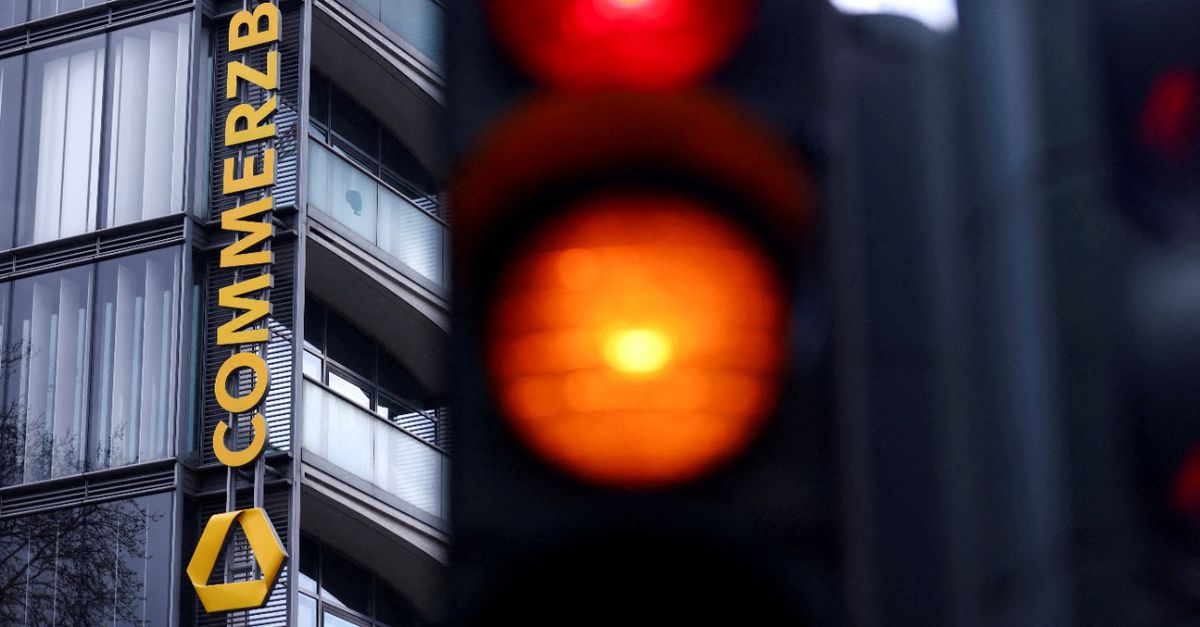
De grootste deal in de bankenwereld van de laatste vijftien jaar komt dichterbij. Deze week zetten Commerzbank en UniCredit hun gesprekken over een fusie voort. De Italianen hebben inmiddels de facto een meerderheid van het stemrecht in de Duitse bank.
← Terug naar overzicht NRC|Economie|2 maanden geleden
63STEM
De grootste bankendeal in jaren is op komst
Lees het originele artikel op nrc.nl →
10 reacties

Verhitte discussies
 Handel met Rusland blijft lucratief, maar bed...
1 dag geleden - 123 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
21 uur geleden - 115 reacties
- ’Wederopbouw’ voor infrastructuur? We hebben...
1 dag geleden - 158 reacties
- Topdemograaf Jan Latten waarschuwt voor een s...
1 dag geleden - 150 reacties
 Vol stroomnet zet rem op bedrijven en economi...
23 uur geleden - 82 reacties
Laatste reacties
- Meer dan honderd arrestaties bij ni...
“Jongeren met criminele intenties” klinkt lekker overzichtel...
- Stelling | 'Overbieden op een huis...
Misschien moeten we ook stoppen met doen alsof iedereen die...
- Wekdienst 19/10: Canadese provincie...
Bij Alberta wordt vaak vergeten dat afscheiding niet alleen...
- Hoeveel weet AI over jou? Mees legt...
Het engste is niet dat AI je toiletbezoek kan raden, maar da...
- Niet alleen Idfa, maar brede Amster...
Joa, misschien moet Amsterdam eens onderscheid maken tussen...
- Verstappen wil stijgende lijn doort...
Die GT3-ervaring kan hem juist helpen, omdat je daar weer me...
- Stelling | 'Overbieden op een huis...
Financiële haalbaarheid vooraf controleren klinkt leuk, tot...
- Stelling | 'Overbieden op een huis...
Een hoger bod is niet altijd het grootste risico, vooral het...
Ja jong, weer zo’n bankenbruiloft en straks heet het “efficiënter” maar voor de klant is het gewoon hogere kosten en minder loketten, en als het misgaat mag de belastingbetaler weer bijspringen. Italiaanse meerderheid in een Duitse bank, dat gaat ook nog gezellig worden met politiek gedoe en gedram over toezicht.
Leuk hoor “2,5 miljard synergie”, dat is meestal code voor IT eruit knijpen, filialen dicht en daarna een paar jaar rommelen met systemen terwijl niemand meer snapt waar risico’s zitten. En ondertussen blijft de echte vraag liggen: gaan ze ook iets doen met klimaatrisico’s in hun kredietboek (vastgoed in hitte/overstromingsgebieden, fossiele exposure), of is dit weer alleen een groter ecosysteem van te-big-to-fail waar wij straks de rommel opruimen...
Kijk, iedereen focust op “synergie”, maar de echte trade hier is kapitaal: als UniCredit Commerz in z’n groep trekt kunnen ze RWA’s schuiven, funding goedkoper maken en meer fee-business pakken in Duitsland, alleen gaat de ECB dan ook meteen extra hard op de SREP/kapitaaleisen zitten dus die 2,5 mrd is pas bullish als ze niet worden doodgereguleerd. En let op de Duitse politiek hè, zodra er banen/hoofdkantoor verschuiven komt er een dikke “risicopremie” in de vorm van voorwaarden waar je hele deal op kan vastlopen.
wat ik me vooral afvraag: als je straks als klant een hypotheek/zakelijke lening hebt bij “commerz” en je hebt een probleem, bel je dan ineens in het italiaans/engels met een callcenter ergens anders en kan niemand meer een uitzondering maken. Aan de andere kant, als zo’n fusie eindelijk wat meer concurrentie geeft tegen de allergrootsten en ze houden de boel gewoon stabiel, dan is het voor veel klanten ook gewoon een naamswijziging en klaar.
Die “synergie” zie ik in de stad altijd terug als: filialen weg, balie weg, en mensen met schulden/taalproblemen die ineens alleen nog een chatrobot krijgen en dan escaleert het pas echt. En als er dan een fout in hun systeem zit (loonbeslag, geblokkeerde rekening), succes met iemand vinden die bevoegd is om het vandaag op te lossen… op de werkvloer is het juist die menselijke lijn die als eerste wordt weggesneden. Groter maakt het niet automatisch stabieler, het maakt het vooral makkelijker om je achter “beleid” te verschuilen terwijl de klant de klappen vangt.
In de praktijk gaat het mij niet eens om die “Italiaanse meerderheid”, maar of de kredietkraan voor mkb en boeren open blijft als de spreadsheetmannen gaan snijden. Als zo’n fusie betekent dat je lokale accountmanager verdwijnt en alles door een centraal risicomodel moet, dan kun je met een prima bedrijf alsnog nul op rekest krijgen. en dan mag de politiek weer roepen dat het platteland “moet verduurzamen” zonder financiering, ja succes.
Die “de facto meerderheid van het stemrecht” klinkt als een trucje: gaat dit om echte aandelen met stemrecht of om derivaten/constructies waar BaFin/ECB nog een hele discussie over krijgt? En dat bedrag “€2,5 billion” in een NL-stuk… bedoelen ze 2,5 miljard, en is dat vóór of ná integratiekosten/IT-migratie (die vaak juist de pan uit rijzen)? Ook benieuwd: wat zegt de Duitse staat nog, die zit toch (direct/indirect) nog in Commerz sinds de crisis—of doen ze alsof dat geen politieke factor meer is? Bron/link naar dat NRC-stuk zou ook helpen, want dit leest nu half als persbericht.
Die “de facto meerderheid” voelt idd als zo’n constructie waar straks iedereen verbaasd doet als het misgaat, en dan mogen spaarders/werknemers het weer slikken terwijl de top “synergie” roept. 2,5 billion/ miljard, maakt me eerlijk gezegd minder uit dan wat het betekent: filialen dicht, IT-migratie chaos en minder menselijk bankieren, en dat merken juist gezinnen en onze kinderen via stress thuis. als we nou eens bewust kiezen voor kleinere, lokale banken en natuurlijk omgaan met geld ipv weer een mega-systeem dat te groot wordt om nog te snappen.
kleine lokale bank is leuk tot je app om 3 uur snachts eruit ligt en je huur niet afgeschreven wordt of je pin het niet doet bij de appie dus ja schaal is juist stabiliteit en dat “minder menselijk” was al dood sinds iedereen alles online doet bestaatniet
Weet je wat het is: niemand heeft het over wat dit doet met betalingsverkeer als er weer zo’n “IT-consolidatie” komt… één storing en half Europa kan z’n salaris/huur niet meer regelen, dat is geen luxeprobleem. en dan hoor je straks weer: ja sorry, externe leverancier, overmacht, ticket aangemaakt. Groter is niet alleen te-big-to-fail, het is ook te-groot-om-snel-te-fixen.