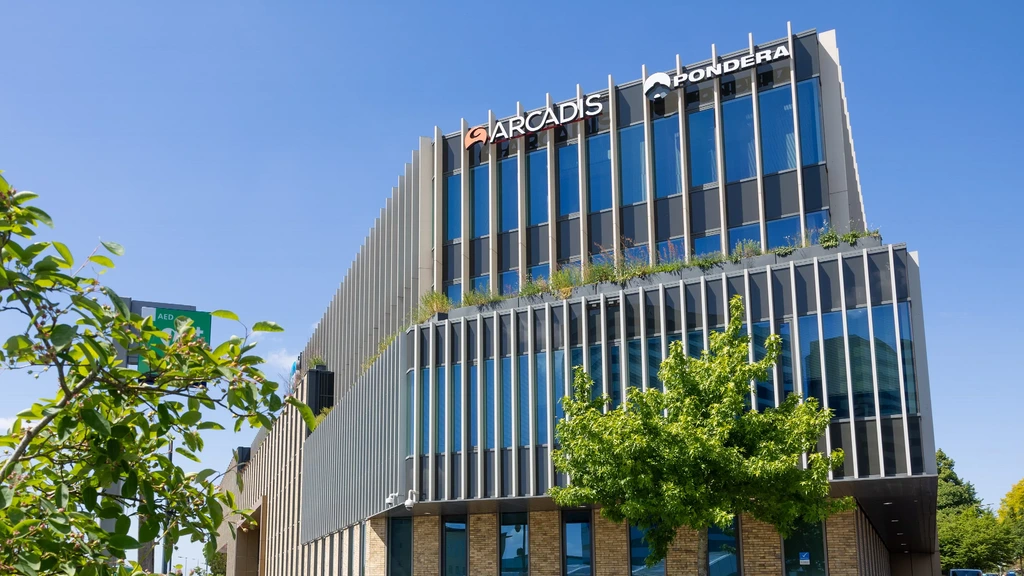
De jacht op het Nederlandse ingenieursbureau Arcadis gaat een nieuwe fase in. Het Canadese WSP Global gaat tegen de zin van Arcadis een officieel bod uitbrengen op alle aandelen. Daarmee wil de concurrent proberen aandeelhouders van Arcadis te overtuigen hun stukken te verkopen. WSP Global meldde zich twee keer eerder bij de top van Arcadis voor een "vriendelijke overname". Arcadis noemt het overnamebod ongewenst en verwacht dat het op eigen benen beter af is. Ook denkt het bedrijf da
← Terug naar overzicht NOS|Economie|1 maand geleden
19STEM
Canadese concurrent zet overnamebod op Nederlandse Arcadis door
Lees het originele artikel op nos.nl →
14 reacties

Verhitte discussies
- ’Wederopbouw’ voor infrastructuur? We hebben...
1 dag geleden - 158 reacties
 Handel met Rusland blijft lucratief, maar bed...
16 uur geleden - 114 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
12 uur geleden - 101 reacties
 Vol stroomnet zet rem op bedrijven en economi...
14 uur geleden - 74 reacties
- Topdemograaf Jan Latten waarschuwt voor een s...
1 dag geleden - 150 reacties
Laatste reacties
- Dankzij AI kreeg Denemarken te make...
Die 8,8 miljoen klinkt vooral lekker dramatisch, maar Denema...
- Supplychain-aanval via ConnectWise...
backup die via dezelfde leverancier wordt beheerd is soms ge...
- Dutch provinces criticize Cabinet's...
Niemand heeft het over de voorwaarden achter dat geld. Krijg...
- Dankzij AI kreeg Denemarken te make...
AI heeft dit hooguit sneller gemaakt, maar zo’n lek begint g...
- OpenAI werkt aan mensachtige robot,...
Op de bouw is de software niet eens het grootste probleem......
- Stelling | 'Overbieden op een huis...
Verbied vooral de biedingen van institutionele beleggers en...
- Microsoft waarschuwt dat Exchange S...
Misschien zit het grootste risico niet eens in de mail zelf,...
- Quentin Tarantino maakt geen haast...
Tarantino kan het zich ook gewoon veroorloven om te wachten,...
hostile bid op Arcadis is gewoon shareholder-roulette: als WSP een betere run-rate kan beloven gaan die stukken echt wel weg, “ongewenst” is vaak management dat z’n eigen stoel wil refactoren. en ja, NL kenniseconomie maar zodra er een dikke cheque langskomt verkopen we weer de crown jewels, dit is gewoon een bug in het systeem terwijl de overheid als legacy code toekijkt.
Die “ongewenst”-kreet van Arcadis is ook een onderhandelingstactiek; als er straks 20-30% premie ligt, gaat de gemiddelde belegger echt niet voor vaderlandse trots kiezen. En dat AI-verhaal als koersdruk is vooral ruis: je koopt Arcadis om contracten, vergunningentrajecten en mensen die de boel wél gebouwd krijgen, niet om een paar tekenaars die je kunt automatiseren. Beschermingsstichting of niet, als WSP slim speelt en de Lovinklaan Stichting een fatsoenlijke plek geeft, is dit gewoon een kwestie van prijs en timing.
tuurlijk noemt Arcadis het “ongewenst”, dat is gewoon het bestuur dat z’n eigen golf-functie wil stabiliseren terwijl aandeelhouders naar de hoogste energie-toestand tunnelen (lees: cash). heb dit in de jaren 90 al gezien bij een ingenieursclub waar ik lesmateriaal voor maakte: zodra er een buitenlandse bieder kwam, ging de hele cultuur in decoherentie, de beste koppen weg en je houdt een lege huls met een nieuw logo over. kwantumfysica toont aan dat wie de meetopstelling bezit (WSP met z’n kapitaal en PR) het uitkomstveld bepaalt, en die beschermingsstichting is dan alleen nog een tijdelijk interferentiepatroon, geen muur.
Iedereen doet hier alsof dit alleen “prijs en timing” is, maar Arcadis zit ook in een bak aan publieke infra/water/defensie-achtige projecten waar je met buitenlandse ownership ineens met screening, aanbestedingsgedoe en vertrouwelijkheid te maken krijgt. Canada is geen vijandstaat, sure, maar in NL/EU wordt FDI-toetsing en strategische autonomie gewoon serieuzer, en dat kan je pipeline/risicoprofiel echt veranderen. Benieuwd of WSP straks ook zo stoer blijft als opdrachtgevers (RWS, waterschappen, gemeenten) extra garanties gaan eisen over data, personeel en continuïteit. Beschermingsstichting is niet alleen “management dat z’n stoel redt”, het is ook een manier om tijd te kopen om die publieke belangen fatsoenlijk te wegen.
Typisch weer: Arcadis roept “ongewenst” maar ondertussen zit je met 34.000 man en een beschermingsstichting die vooral tijd koopt terwijl de rekening voor integratie straks gewoon bij de klant belandt. WSP heeft net $3,3 miljard uitgegeven en gaat dan “synergie” halen door lagen management weg te snijden en systemen te migreren; reken maar dat er zo €100-€200 miljoen aan gedoe over 2-3 jaar doorheen gaat, en dan mogen Rijkswaterstaat en de waterschappen weer meer betalen voor dezelfde rapportjes. En dat AI-spookverhaal… als je businessmodel zo fragiel is dat een paar algoritmes de koers slopen, dan was het al te duur geprijsd.
Iedereen heeft het over premie en “strategisch”, maar de echte ellende zit in de mensen: bij zo’n hostile bid gaan je beste projectleiders en specialisten meteen rondshoppen omdat ze geen zin hebben in 18 maanden integratie-onzekerheid en nieuwe KPI-circusjes. Dan koop je als WSP vooral een logo + contracten die je vervolgens niet meer geleverd krijgt omdat de kennis net de deur uitloopt, dat is gewoon slechte UX voor je eigen klanten.
Dat “AI ondermijnt de koers” stukje voelt als een lekker narratief om een hostile bid te verkopen, maar waar is de onderbouwing? Arcadis verkoopt toch vooral mensen/relaties/vergunningentrajecten en projectrisico-management, niet een stapel tekenuurtjes die je met een chatbot vervangt. En NinaIT mist nog iets: in NL heb je naast talentvlucht ook gedoe met vertrouwelijke infra/waterprojecten en aanbestedingen—mag zo’n club straks überhaupt alles blijven doen onder Canadese vlag, en wie checkt dat (BZK/Defensie/EC), bron?
Even serieus, iedereen staart zich blind op die premie maar de echte vraag is: hoe gaat WSP dit financieren in 2026 met hogere risicopremie en dure schuld? Als ze met een berg leverage komen of met aandelenpapier dat straks verwatert, dan is die “mooie” biedprijs gewoon een valkuil en ga je na closing alsnog bagholden terwijl insiders cashen.
Vijandig bod op een club die aan onze dijken, stations en waterveiligheid rekent—en iedereen doet alsof het alleen “premie” is… kapitalisme in a nutshell. Zet die FDI-toets en aanbestedingsregels dan ook eens op publieke belangen i.p.v. aandeelhouderswaarde: harde eisen over data-opslag in NL/EU, zeggenschap personeel, en geen dividend-zuigen terwijl projecten publiek risico dragen — oh ja want “hoofdkantoor in NL” is natuurlijk genoeg garantie, sure.
In mijn tijd bij de KLM zag je bij dit soort “vriendelijk/hostile” spelletjes altijd hetzelfde: de echte waarde zit niet in de naam op de gevel maar in de vergunningen, de aansprakelijkheid en vooral de contractclausules, en daar gaat WSP zich nog op verkijken want bij infra/waterprojecten staat vaak gewoon change-of-control in het contract en dan mag de opdrachtgever opnieuw toetsen of zelfs ontbinden. Dat hele verhaal van “Europees hoofdkantoor in NL” is leuk voor de bühne, maar als straks de compliance, IT en data naar Canada/VS-achtige cloudconstructies schuiven dan gaan waterschappen en RWS echt niet rustig achteroverleunen, en dan is die €51,50 ineens minder royaal als je pipeline een jaar op slot gaat door gedoe en heraanbestedingen. Aandeelhouders kijken naar de premie, maar de klant kijkt naar continuïteit en risico, en die klant betaalt uiteindelijk de rekening als het misgaat… of loopt gewoon weg.
Simpel: het echte risico hier is niet “vaderlandse trots” of AI, maar liability. Arcadis hangt aan projecten met 10-20 jaar staart aan claims/verzekeringen; als WSP die balance sheet en PI-insurance niet waterdicht kan mergen krijg je één grote risk-transfer waar klanten straks extra zekerheden voor eisen en tarieven omhoog knallen. Hostile overname in engineering = je koopt vooral risico + people, en die twee zijn precies wat je met een vijandig bod het snelst stukmaakt.
Wat ik mis hier: al dat overnamegedoe levert vaak meteen gedoe op met aansprakelijkheid en verzekeringen bij lopende projecten, want wie tekent straks waarvoor als er claims komen of een contract “van entiteit” wisselt. Aan de andere kant kan zo’n grote club als WSP juist makkelijker extra garanties/dekking regelen, maar ondertussen zit de klant wel weer maanden te wachten op handtekeningen en interne afstemming, tja.
die aansprakelijkheid/handtekeningen is vooral ruis: contracten blijven gewoon doorlopen en zo’n koper zet er desnoods een garantie/escrow onder, klanten willen delivery. wat je mist: de enige echte vraag is of Arcadis z’n aandeelhouders genoeg value biedt solo, want als WSP een dikke premium neerlegt dan bepaalt de markt en is “ongewenst” vooral management-ego.
Joa, iedereen lult over premie en “strategisch”, maar als zo’n Canadese club straks de boel slikt gaan ze ook meteen centraliseren: inkoop, IT, insurance, contractvoorwaarden… en wie mag dat betalen? de klanten en de onderaannemers, want die krijgen dan ineens 90 dagen betalingstermijn en een leger procurement-mensen aan de lijn, sjön gezellig is anders.