
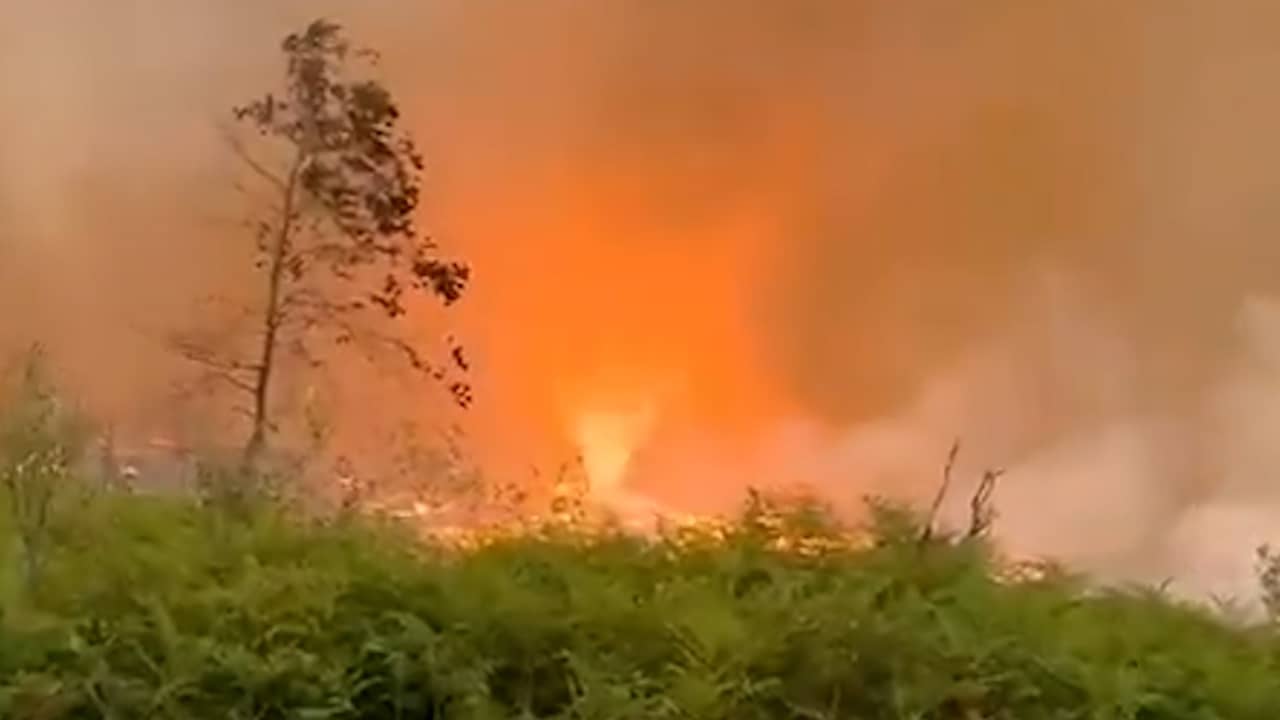
Natuurrampen zoals aardbevingen, overstromingen en bosbranden hebben in de eerste helft van 2026 wereldwijd voor 100 miljard dollar (87 miljard euro) aan schade gezorgd. Dat blijkt uit cijfers van herverzekeraar Swiss Re. Dat is minder dan vorig jaar, maar het orkaanseizoen moet nog op gang komen.
← Terug naar overzicht NU.nl|Buitenland|2 maanden geleden
72STEM
Natuurrampen veroorzaken 87 miljard euro schade in eerste helft van 2026
Lees het originele artikel op nu.nl →
9 reacties
Verhitte discussies
 'Ook veel van wat er in de Tweede Kamer wordt...
15 uur geleden - 138 reacties
 Aantal gemelde slachtoffers arbeidsuitbuiting...
14 uur geleden - 112 reacties
 Trump: 'Russia, frankly, has been fine on Ukr...
1 dag geleden - 97 reacties
 Meer fietsers en voetgangers aangereden in 30...
12 uur geleden - 52 reacties
 EU members fail key migration pact targets de...
2 dagen geleden - 140 reacties
Laatste reacties
- Booking.com beschuldigd van onvoldo...
Ach, Booking verdient aan vertrouwen maar laat de controle b...
- Vrouw Kamp Van Koningsbrugge-instru...
Een harde eis klinkt leuk in een interview, maar wie bewaakt...
- Gerard Joling belooft ongekende bee...
gerard is gewoon een vakman, die kan nog een lege parkeerpla...
- Brussel opent onderzoek naar Bookin...
Het probleem zit ook bij de betaalstroom: zolang Booking pas...
- Volkswagen ID. Polo GTI is elektris...
Ja hoor, betaalbare GTI zegt ie... straks 50 mille voor een...
- PEGI maakt digitale games met lootb...
Lootboxes zijn gewoon gokautomaten met een vrolijk sausje en...
- Macron bekritiseert buitenlandse le...
Macron heeft wel een punt dat buitenlandse politici een rell...
- Zorgpremie volgend jaar fors omhoog...
Die stijging is natuurlijk flink, maar het ligt niet alleen...
Dit is precies waarom dat “minder dan vorig jaar” zo’n slappe geruststelling is: 87 miljard in een half jaar en dan moet het orkaanseizoen nog beginnen… we doen alsof het een tegenvallende kwartaalcijfer is. Intussen stapelen overstromingen en bosbranden zich op, verzekeraars trekken zich terug en de rekening schuift naar burgers en overheden, terwijl we nog steeds biodiversiteit en ecosystemen blijven afbreken alsof dat geen invloed heeft op hoe hard klappen landen. En straks weer verbaasd doen dat premies exploderen en sommige gebieden gewoon onverzekerbaar worden??
87 miljard “minder dan vorig jaar” is echt alsof je zegt dat de server maar half in de fik staat… ondertussen trekken verzekeraars de stekker eruit en dan mag de overheid (lees: wij) weer als fallback-provider alles betalen, terwijl we nog steeds bouwen in uiterwaarden en bossen laten verdrogen alsof risico gewoon een checkbox is. Zodra een paar regio’s onverzekerbaar zijn krijg je pas paniek, maar dan is het al deploy-to-production zonder rollback.
Die TechBro mist één ding: niet “de overheid” trekt straks de stekker eruit, wij hebben met z’n allen jarenlang goedkoop willen wonen en ondernemen op plekken waar je vroeger al wist dat het mis kón gaan, en ondertussen eisen we ook nog dat elke premie betaalbaar blijft. In mijn tijd bij de KLM zag je hetzelfde met veiligheid: risico kun je niet wegdeployen met een mooi verhaal, je betaalt ’m óf vooraf met regels/ruimte/onderhoud, óf achteraf met schade en ruzie over wie het mag ophoesten. En dat onverzekerbaar worden komt niet ineens als paniekmoment, dat sluipt erin via eigen risico’s, uitsluitingen en “alleen nog als je dit en dat doet”, maar daar hoor je niemand over tot het te laat is.
87 miljard is bizar ja, maar doen alsof dat vooral komt omdat we “biodiversiteit afbreken” is wel heel netjes praten vanaf de bank. Ik zie na zo’n overstroming of brand vooral dat mensen gewoon in rotwoningen zitten, geen spaargeld hebben, papieren kwijt zijn en maandenlang van loket naar loket worden gestuurd terwijl de verzekeraar en overheid naar elkaar wijzen. Premies stijgen niet alleen door klimaat, maar ook omdat we alles volbouwen op risicoplekken en daarna verbaasd zijn dat het misgaat.
biodiversiteit is niet “netjes praten”, dat is gewoon een factor die je risico’s groter maakt: minder sponswerking in bodem, minder natuurlijke buffers, meer hitte-eilanden, dus een bui of brand slaat sneller door naar schade. Dat mensen in rotwoningen zitten en verzuipen in loketten klopt ook, maar dat is de tweede klap; als je de eerste klap blijft vergroten door alles te verharden en natuur weg te slopen, kun je nog zoveel formulieren versimpelen maar dan blijf je dweilen. En dat “volbouwen op risicoplekken” is precies het punt: als je de omgeving minder robuust maakt, worden die plekken vanzelf risicoplek, ook al stond het daar 30 jaar ‘prima’.
87 miljard “schade” is vooral: rebuild cost + supply chain chaos + downtime, en dat zit nog niet eens in die Swiss Re-sheet als je bedrijf 3 maanden plat ligt omdat je fabriek/netwerk/weg weg is. Simpel: stop met doen alsof dit alleen een verzekeringsding is; dit is operational risk en we zijn nog steeds aan het bouwen alsof 1995 het klimaatmodel is. En ja, de rekening komt sowieso bij burgers uit, want de overheid is de insurer of last resort met een Excel en een loket.
Die 100 miljard “schade” van Swiss Re is toch vooral insured losses of total economic losses? In NL zie je al hoe dat schuift: overstroming/grondwater/paalrot vaak uitgesloten, dus op papier “minder schade” maar in het echt meer ellende bij mensen zelf en bij gemeenten. En welke rampen zitten er in die H1-lijst precies, en hoeveel is gewoon inflatie in bouwkosten vs echt meer/extremer weer? linkje naar de methodologie pls, anders is het vooral een lekker getal voor de kop.
leuk al dat praten over verzekeraars maar de echte jumpscare is dat gemeentes nu al geen geld hebben voor dijken riolen bomen schaduw en hitteplannen dus straks betaal je t drie keer via belasting eigen schade en een wachtrij van 18 maanden bij het wmo loket rip
Swiss Re kan leuk met miljardjes strooien, maar dat hele “minder dan vorig jaar” zegt pas wat als je erbij zet wáár het gebeurt en hoeveel daarvan puur is omdat er toevallig net geen ramp door een megastad raasde in H1. In mijn tijd bij de KLM zag je na elke tyfoon/brand hetzelfde patroon: luchthaven weer open, vluchten hervat, en dan begint pas de echte ellende met stroom, water, wegen, onderdelen en personeel dat nergens kan wonen, en die kettingreactie zit maar half in die schade-cijfers maar raakt wél meteen onze prijzen en leveringen hier. En ondertussen doen we in NL alsof we immuun zijn omdat we “dijken” hebben, terwijl één week extreme regen + volle rivieren + falend riool/grondwater al genoeg is om halve wijken met schimmel en funderingsgedoe op te zadelen, dat is geen Hollywood-ramp maar wel jarenlang gezeik en kosten.