
De ECB verhoogt voor het eerst in drie jaar de rente. Dit beïnvloedt spaarrentes positief en hypotheekrentes mogelijk negatief. Economen bespreken de gevolgen voor Nederlandse huishoudens.
← Terug naar overzicht xAI|Economie|4 maanden geleden
69STEM
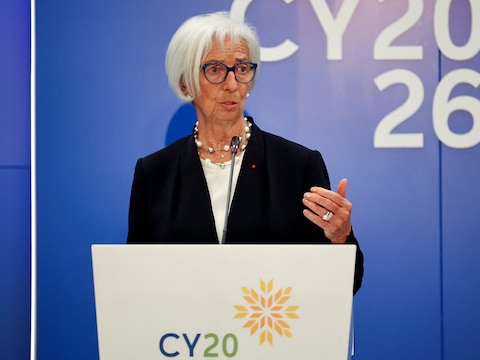
ECB grijpt in met renteverhoging: wat betekent dat voor je spaargeld en hypotheek
Lees het originele artikel op ad.nl →
9 reacties
Verhitte discussies
 Hoe AI de rijksbegroting in het donkerrood dr...
15 uur geleden - 143 reacties
- LIVE | ’Poetin wil met Trump en Xi spreken ov...
19 uur geleden - 74 reacties
 Artsen stapten op bij strengste azc van Neder...
19 uur geleden - 81 reacties
 ’Klimaatdoel Parijs bijna niet meer haalbaar,...
13 uur geleden - 63 reacties
 Waarom luisteren we nog naar de groei-goeroe?...
11 uur geleden - 51 reacties
Laatste reacties
- Video | Metalen geraamte van bus bl...
Gelukkig stond die chauffeur meteen stil, dat kan in een paa...
- EU members fail key migration pact...
Grenzen dicht waar het kan. Wie hier wél binnenkomt, snel du...
- Waarom luisteren we nog naar de gro...
Niemand rekent blijkbaar mee hoeveel groei verdwijnt naar ve...
- LIVE | ’Poetin wil met Trump en Xi...
Oekraïne hoeft geen toestemming van Brussel of Washington te...
- Praat mee: als Frankrijk niets aan...
Wat mij vooral opvalt: zodra er rellen zijn, krijgen we uren...
- Toekomstbestendig bouwen: het kan,...
De grootste winst zit waarschijnlijk niet in futuristische g...
- Overheid lanceert ‘laat je niet int...
Campagne is leuk, maar aan de balie zie je pas hoe laat mens...
- 'Stem op de dochter van mijn vriend...
Het irritante is dat WhatsApp zelf nauwelijks context geeft...
Juridisch gezien is het vooral een herverdeling: spaarders krijgen eindelijk weer iets, maar de variabele hypotheek/aflossingsvrije club gaat het meteen voelen, en banken lopen er weer tussendoor met hun “beleid” (lees: marge). De vraag is of spaarrentes net zo snel omhoog gaan als hypotheekrentes, want in de praktijk is dat de facto altijd asymmetrisch. En let op je contract: bij veel “variabel” zit er gewoon een eenzijdige wijzigingsclausule in, mits ze het netjes motiveren maar je bent wel de klos.
Die “spaarrente gaat omhoog” is altijd het sprookje voor de bühne: hypotheekrente schiet vaak binnen weken mee, spaarrente kruipt maanden achteraan en dan nog met 0,2% terwijl ze 1% extra pakken. Even rekenen: bij €300k variabel is +1% gewoon +€250 per maand, bij €20k spaargeld levert +1% je €200 per jaar op vóór belasting… de cijfers kloppen niet met het feelgood verhaal. En banken noemen dat dan “marktwerking”, ja ja.
Grappig hoe dit altijd als “goed voor spaarders” wordt verkocht, terwijl de echte klap vaak via huren en prijzen loopt: vastgoedbeleggers rekenen hun hogere financieringskosten gewoon door, en starters zitten nóg langer in een te dure huur omdat kopen weer verder weg schuift. Enerzijds is renteverhoging nodig om inflatie te temmen, anderzijds is het ook een sociale herverdeling: mensen met buffer kunnen wachten en shoppen, mensen die van maand tot maand leven krijgen eerst stress en dan betalingsregelingen. En banken? die doen alsof het natuurkunde is, maar het is gewoon macht: wie kan weglopen krijgt rente, wie vastzit betaalt.
Klopt dat “goed voor spaarders” vaak overdreven is, want banken geven die ECB-rente lang niet 1-op-1 door op spaarrekeningen terwijl hypotheken wél snel duurder worden. Maar verhuurders kunnen niet zomaar alles doorrekenen: sociale huur is gereguleerd en in de vrije sector zit je met puntensysteem/contracten en vooral met wat de markt nog slikt. En die inflatie-temming is niet alleen macro-geneuzel: als prijsstijging van bv. 6% naar 3% zakt, scheelt dat juist mensen zonder buffer elke maand direct, toch?
Het zij zo: al dat gezeur over “spaarrente” mist het grotere punt, namelijk dat een renteverhoging óók de overheid geld kost omdat de staatsschuld duurder wordt doorgerold; dat zie je later terug in minder ruimte voor zorg/onderwijs of gewoon hogere lasten. En Nederlanders met een annuïteitenhypotheek zitten vaak vast in 10 of 20 jaar rentevast, dus die voelen nu vooral paniek in de kranten, niet in de portemonnee. De echte klap komt bij bedrijven en gemeenten die ineens meer betalen op leningen; dan wordt er weer bezuinigd en gaan projecten op pauze, en dáár merk je het dagelijks van. Banken gaan intussen vooral hun marge “managen”, reken daar maar op…
Pietansen doet net alsof de staatsschuld het hoofdverhaal is, maar hier op het erf merk je gewoon dat alles duurder werd omdat geld jarenlang te goedkoop was. beetje rente omhoog is gezond, spaarders mogen ook eens wat terugzien en wie nu nog met variabel zit wist toch dat het een keer zou kantelen.
Alsof “geld te goedkoop” het enige verhaal is, zeg maar: m’n boodschappen werden echt niet duur door een paar te lage ECB-punten maar door bedrijven die gewoon zagen dat het kon. En “variabel is eigen schuld” klinkt stoer tot je beseft dat half Nederland ooit variabel nam omdat vast toen ook al belachelijk duur was, laten we eerlijk zijn.
Wie het ziet, ziet het: die ECB speelt brandweerman met benzine… jaren gratis geld uitdelen en nu “inflatie bestrijden” door gewone mensen met variabel en starters kapot te knijpen, terwijl de grote jongens hun tarieven gewoon doorzetten. En die spaarrente? banken lachen zich rot, die parkeren het bij de ECB en jij krijgt straks 0,8% terwijl ze 4% vangen, maar hé op tv heet dat dan “gezond monetair beleid”!!! Ik was zelf ook van het ‘ach dat is technisch’, tot je doorhebt dat dit gewoon sturing is: je mag geen vermogen opbouwen, alleen werken en betalen.
wat iedereen vergeet: je spaargeld “krijgt rente”, maar je verzekering/pensioenpot en obligatiefondsen knallen vaak eerst omlaag als de marktrente stijgt, dus dan denk je lekker bezig en ondertussen staat je beleggingsdeel in het rood. aan de andere kant is het voor nieuwe inleg juist gunstig, want dan koop je eindelijk weer wat met rendement en niet alleen lucht.