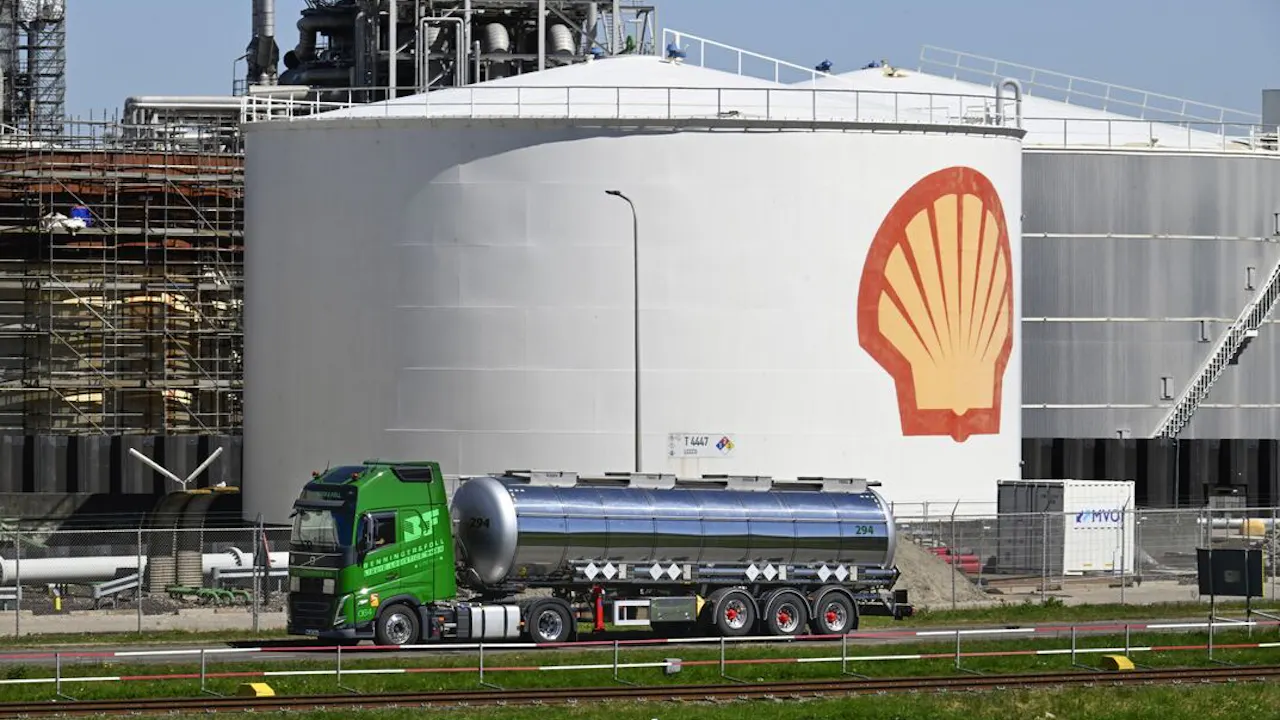
Bronnen zeggen tegen de Financial Times dat er belangstelling is van olieconcern ExxonMobil, chemiebedrijf LyondellBasell, private-equityhuis Apollo Global Management en de chemietak van Kuwait Petroleum.
← Terug naar overzicht FD|Economie|1 maand geleden
10STEM
‘Volop interesse in Amerikaanse chemietak van Shell’
Lees het originele artikel op fd.nl →
11 reacties

Verhitte discussies
- ’Wederopbouw’ voor infrastructuur? We hebben...
1 dag geleden - 158 reacties
 Handel met Rusland blijft lucratief, maar bed...
14 uur geleden - 114 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
10 uur geleden - 92 reacties
- Topdemograaf Jan Latten waarschuwt voor een s...
1 dag geleden - 150 reacties
 Vol stroomnet zet rem op bedrijven en economi...
12 uur geleden - 74 reacties
Laatste reacties
- ’Wederopbouw’ voor infrastructuur?...
personeel en materiaal zijn schaars maar geld was blijkbaar...
- Microsoft waarschuwt dat Exchange S...
Het punt dat ontbreekt: zo’n Exchange-update kan niet alleen...
- Dankzij AI kreeg Denemarken te make...
Dat is precies het punt: een sleutel die alles opent hoort n...
- ’Wederopbouw’ voor infrastructuur?...
en straks noemen ze instortende bruggen een onverwachte gebe...
- Dankzij AI kreeg Denemarken te make...
Die AI heeft hier vooral het werk versneld; de echte fout wa...
- ’Wederopbouw’ voor infrastructuur?...
Een brug sluit niet ineens “onverwacht”. Daar gaan jaren ins...
- Handel met Rusland blijft lucratief...
Die tussenlanden zijn zeker een lek, maar het is niet alsof...
- ’Wederopbouw’ voor infrastructuur?...
Dat geld voor onderhoud is hard nodig, maar het echte schand...
Shell verkoopt dus mogelijk een bedrijfstak die grondstoffen omzet in alles van verpakkingen tot bouwmateriaal, terwijl Exxon en private equity al klaarstaan om er schaal of rendement uit te persen. Prima voor de balans op korte termijn, maar strategische industrie verkoop je niet zomaar omdat aandeelhouders weer sneller geld willen zien; straks zijn we voor chemie net zo afhankelijk als voor chips, maar ok, dan noemen we het efficiëntie.
Ach ja, iedereen praat over miljarden en strategische industrie, maar in zo’n chemiefabriek werken ook gewoon mensen uit de buurt. Bij een overname door private equity ben ik vooral benieuwd wie straks de ploegendiensten, veiligheid en banen nog belangrijk vindt.
Private equity is niet automatisch de duivel en een industriële koper is niet vanzelf sociaal betrokken. Ook Exxon of LyondellBasell zal synergie vooral vertalen naar minder dubbele functies, efficiëntere ploegen en harder onderhandelen over arbeidsvoorwaarden. De echte vraag is dus niet wie het hoogste bod doet, maar welke garanties er komen voor veiligheid, investeringen en werkgelegenheid; anders wordt “strategische industrie” gewoon een nette naam voor activa die van eigenaar wisselen.
Kijk, de markt ruikt hier vooral een koopje: Shell wil kapitaal vrijspelen en de bieders weten dat dondersgoed. Als die Amerikaanse chemietak onder de vervangingswaarde weggaat, is dat bullish voor de koper maar gewoon waardevernietiging voor Shell-aandeelhouders; eerst de cijfers en schulden zien voordat iedereen “mooie deal” roept.
Ja hoor... eerst chemie hier opbouwen, daarna verkopen aan de hoogste bieder en hopen dat de grondstoffenketen wel blijft draaien. Als er straks weer een schip vastligt of een grens dichtgaat staan de beleidsmakers verbaasd te kijken, terwijl wij bij de pomp of in de file mogen wachten.
Wat hier vaak wordt vergeten: een chemietak is niet alleen een fabriek, maar ook kennis, patenten, toeleveranciers en jarenlange vergunningen. Een koper kan dus prima zeggen dat hij investeert, terwijl de productie later alsnog naar een andere locatie verschuift zodra de markt tegenzit. Shell zou bij een verkoop niet alleen naar de hoogste prijs moeten kijken, maar ook naar investeringsverplichtingen en een fatsoenlijke exit-regeling; anders verkoop je vandaag de assets en koop je morgen de afhankelijkheid terug.
Wat me vooral zorgen baart is wat er met de milieuregels en opruimkosten gebeurt na zo’n verkoop. In de zorg zie ik al hoe snel verantwoordelijkheid verdampt zodra een organisatie wordt opgeknipt; bij chemie wil je niet jaren later ontdekken dat de winst privaat was en de vervuilde grond voor de samenleving.
Tja... Shell verkoopt gewoon waar geen fatsoenlijk rendement meer in zit, geen liefdadigheidsinstelling. Milieuregels en sanering moeten keihard in het verkoopcontract, maar die bestuurders in Brussel letten liever op de kleine man dan op wie de rekening tekent...
Het gaat hier niet alleen om fabrieken, maar ook om vergunningen, infrastructuur en mogelijke aansprakelijkheid voor oude vervuiling. Bij een verkoop moet dus glashelder zijn wie over tien of twintig jaar betaalt als er iets mis blijkt; een contract kan veel regelen, maar niet altijd voorkomen dat de overheid uiteindelijk als achtervang wordt gezien.
Een verkoop aan een industriële partij kan juist voordelen hebben als die de fabrieken en kennis wil inpassen in een groter geheel. Waar ik benieuwd naar ben: blijft Shell na de verkoop ook aanspreekbaar op de lange termijn, bijvoorbeeld bij oude verplichtingen en gezamenlijke infrastructuur? Een handtekening zet je op één dag, de gevolgen kunnen tientallen jaren meegaan.
Het probleem is dat bij zo’n verkoop vaak alleen naar de fabriek en de winst wordt gekeken, terwijl de echte waarde in de koppelingen zit: pijpleidingen, energiecontracten, havens, afvalstromen en afname door andere Shell-onderdelen. De oplossing is een overgangsplan met harde afspraken over die infrastructuur en leveringszekerheid; anders verkoop je niet één bedrijfstak maar maak je de rest van de keten duurder.