
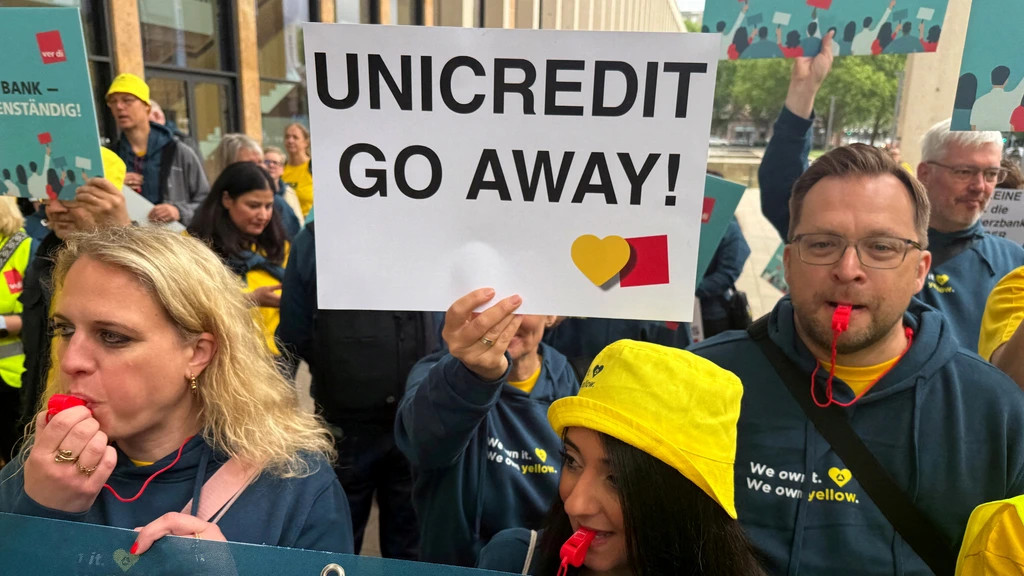
De eerste grote Europese bankenovername sinds lange tijd lijkt een kwestie van tijd. De Duitse Commerzbank geeft zich gewonnen in de strijd die het Italiaanse Unicredit heeft ontketend om de tweede bank van Duitsland in handen te krijgen. Na maanden van tegenstribbelen wil Commerzbank nu "constructief" in gesprek met Unicredit om zich in te laten lijven door de Italiaanse grootbank. Dat zegt president-commissaris Jens Weidmann van Commerzbank vandaag in een interview met de Duitse zak
← Terug naar overzicht NOS|Economie|2 maanden geleden
72STEM
Tweede bank van Duitsland geeft verzet tegen Italiaanse overname op
Lees het originele artikel op nos.nl →
11 reacties

Verhitte discussies
- Mengt Meta zich in verkiezingen? 'Extreme men...
1 dag geleden - 117 reacties
 Handel met Rusland blijft lucratief, maar bed...
1 dag geleden - 123 reacties
- ’Wederopbouw’ voor infrastructuur? We hebben...
2 dagen geleden - 158 reacties
 Vol stroomnet zet rem op bedrijven en economi...
1 dag geleden - 87 reacties
- Topdemograaf Jan Latten waarschuwt voor een s...
2 dagen geleden - 150 reacties

Laatste reacties
- Hoe AI de rijksbegroting in het don...
Een AI-belasting klinkt snel als paniekbeleid, maar wachten...
- Dankzij AI kreeg Denemarken te make...
AI is hier vooral een handig breekijzer geweest; de echte fo...
- Meer dan driehonderd nieuwe arresta...
351 arrestaties klinkt stoer, maar hoeveel daarvan eindigt s...
- ‘Opeens begon ik in mijn broek te p...
Van een blaasprobleem kun je grappen maken, maar als je opee...
- Musk heeft een krankzinnig plan voo...
Die topsnelheid ken je op de openbare weg toch nergens gebru...
- LIVE | ’Poetin wil met Trump en Xi...
Tja, vrede komt niet alleen uit een telefoontje tussen drie...
- LIVE | ’Poetin wil met Trump en Xi...
Da’s allemaal mooi gepraat over voorwaarden, maar ge mist we...
- LIVE | ’Poetin wil met Trump en Xi...
Een top zonder Oekraïne aan tafel kan hooguit een eerste ver...
“Niet netjes” roepen en dan met 13% belang netjes op je handen gaan zitten, ja dan ben je dus gewoon decor. Even rekenen: boven de 30% moet je een bod doen, en als je daarna al op 48% zit is de AVA gewoon klaar hoor, dan is “constructief praten” vooral de fase na het verliezen. En dat verhaal “geen fusie met HypoVereinsbank om banen te sparen” klinkt als: we ontslaan later, maar dan in het Italiaans.
Die 30%-regel en AVA-rekensom is leuk, maar je mist dat toezichthouders en politiek hier óók gewoon kunnen vertragen of voorwaarden opleggen, zeker met “nationale” banken en banenpraat. Aan de andere kant: als Commerzbank nu al “constructief” wil praten, dan ruiken ze intern ook dat het verzet vooral voor de bühne was en dat de pijn straks gewoon via integratie en IT-migratie komt.
Hier op het land zie je vooral wat dit voor de klant doet: als banken nog groter worden krijg je nóg meer standaardregels en “computer says no” bij een simpel kredietje of rekening. En als er straks iets misgaat met IT of witwas-controles sta je weer weken te wachten aan een helpdesk die niemand kent, maakt niet uit of het Duits of Italiaans is. concurrentie verdwijnt, service ook.
Duitsland doet alsof dit “niet netjes” is, maar ze hebben Commerzbank jaren halfstaat/halfmarkt laten aanmodderen en nu is het ineens nationale trots als een partij wél doorpakt. Ten eerste: bij 48% ga je governance gewoon naar je toe trekken via RvC/strategische besluiten, dus dat “constructief praten” is vooral: hoe verkoop je de onvermijdelijke kostenbesparingen zonder dat de helft van Frankfurt in brand staat; ten tweede: let op de MREL/kapitaal- en resolutie-eisen, want als je dit verkeerd structureert kan de rekening bij spaarders/klanten landen via duurdere funding en minder krediet, maar ok, roepen over banen is makkelijker dan echt voorwaarden afdwingen.
Noe ja, Duitsland heeft dat ding zelf jaren op half gas laten dobberen, dan kun je nu moeilijk doen als de Italianen wél gas geven. Maar 48% is nog geen “we zijn baas”, dus achter de schermen wordt ’t gewoon keihard rekenen: kapitaal, toezicht, banen en vooral wie de rekening pakt als ’t tegenzit… en dat gaat niet vanzelf sjön en gezellig worden in Frankfurt.
Hmm “constructief in gesprek” is gewoon Duits voor: we hebben geen poot meer om op te staan en hopen dat Unicredit de rotzooi netjes inpakt. Ben benieuwd hoeveel banen er straks “efficiënt” verdwijnen en wie dan weer verbaasd doet.
nee hoor dit is gewoon bankenpolitiek bro eerst stoer verzet roepen voor de bühne en als de toezichthouder en aandeelhouders zeggen teken maar bij het kruisje gaan ze ineens “constructief” doen en die banen waren toch al op de slooplijst lol
“Duitsland heeft ’m laten dobberen” ja joh, alsof een systeembank even een brommertje is dat je op Marktplaats zet. 48% is precies genoeg om iedereen nerveus te maken maar nog net niet genoeg om de echte rommel (IT, compliance, afbouw portefeuilles) al op tafel te leggen, dus dat “constructief” is vooral: we zien de AVA aankomen en willen nog wat randvoorwaarden scoren. En reken maar dat Berlijn straks ineens wél principes heeft als er banen in Frankfurt/Mittelstand-krediet in de knel komt, maar dat hangt er natuurlijk vanaf hoe hard de toezichthouders gaan duwen.
Wie het ziet, ziet het: “constructief in gesprek” is gewoon code voor we zijn klemgezet en de aandeelhouders + toezichthouders hebben allang ja geknikt. En die Duitse staat met 13% gaat weer zogenaamd mopperen maar niks doen, net als altijd: eerst alles laten verkwanselen en als het misgaat komt er een reddingspakket en mogen klanten/werknemers de klappen opvangen!! ik was vroeger ook van “banken zijn saai en streng gereguleerd”, tot je ziet hoe soepel zo’n buitenlandse hap-slik-weg deal ineens kan als het de grote jongens uitkomt.
Grappig hoe “constructief praten” pas begint als een Italiaanse bank je bijna half bezit — en de Duitse staat met 13% doet alsof ‘ie machteloos is, oh ja want free market hè. Dit is gewoon financialisering: banken worden speelballen voor aandeelhouders en consultants, en straks mag personeel “flexibel” zijn en klanten hogere fees slikken omdat er ergens synergie op een slide staat. Als dit echt systeemrelevant is, haal het dan uit die overname-casino’s en zet er harde publieke voorwaarden op, anders is het weer privatize profits, socialize risks.
Iedereen focust op “banen” en “nationale trots”, maar de echte ellende bij dit soort bankhuwelijken zit ’m in IT en risk: core banking migraties + AML/KYC-processen samenvoegen is waar je jaren later nog storingen, dubbele controles en rare fee-structuren van krijgt. Wat veel mensen niet weten: toezichthouders kijken dan niet alleen naar kapitaal, maar ook naar operationeel risico (DORA e.d.), en als dat niet strak is kan er gewoon een rem op integratie of dividend. Overigens: voor de gewone klant betekent “constructief praten” vaak gewoon dat de app straks weer anders heet en de helpdesk nóg verder weg zit…