
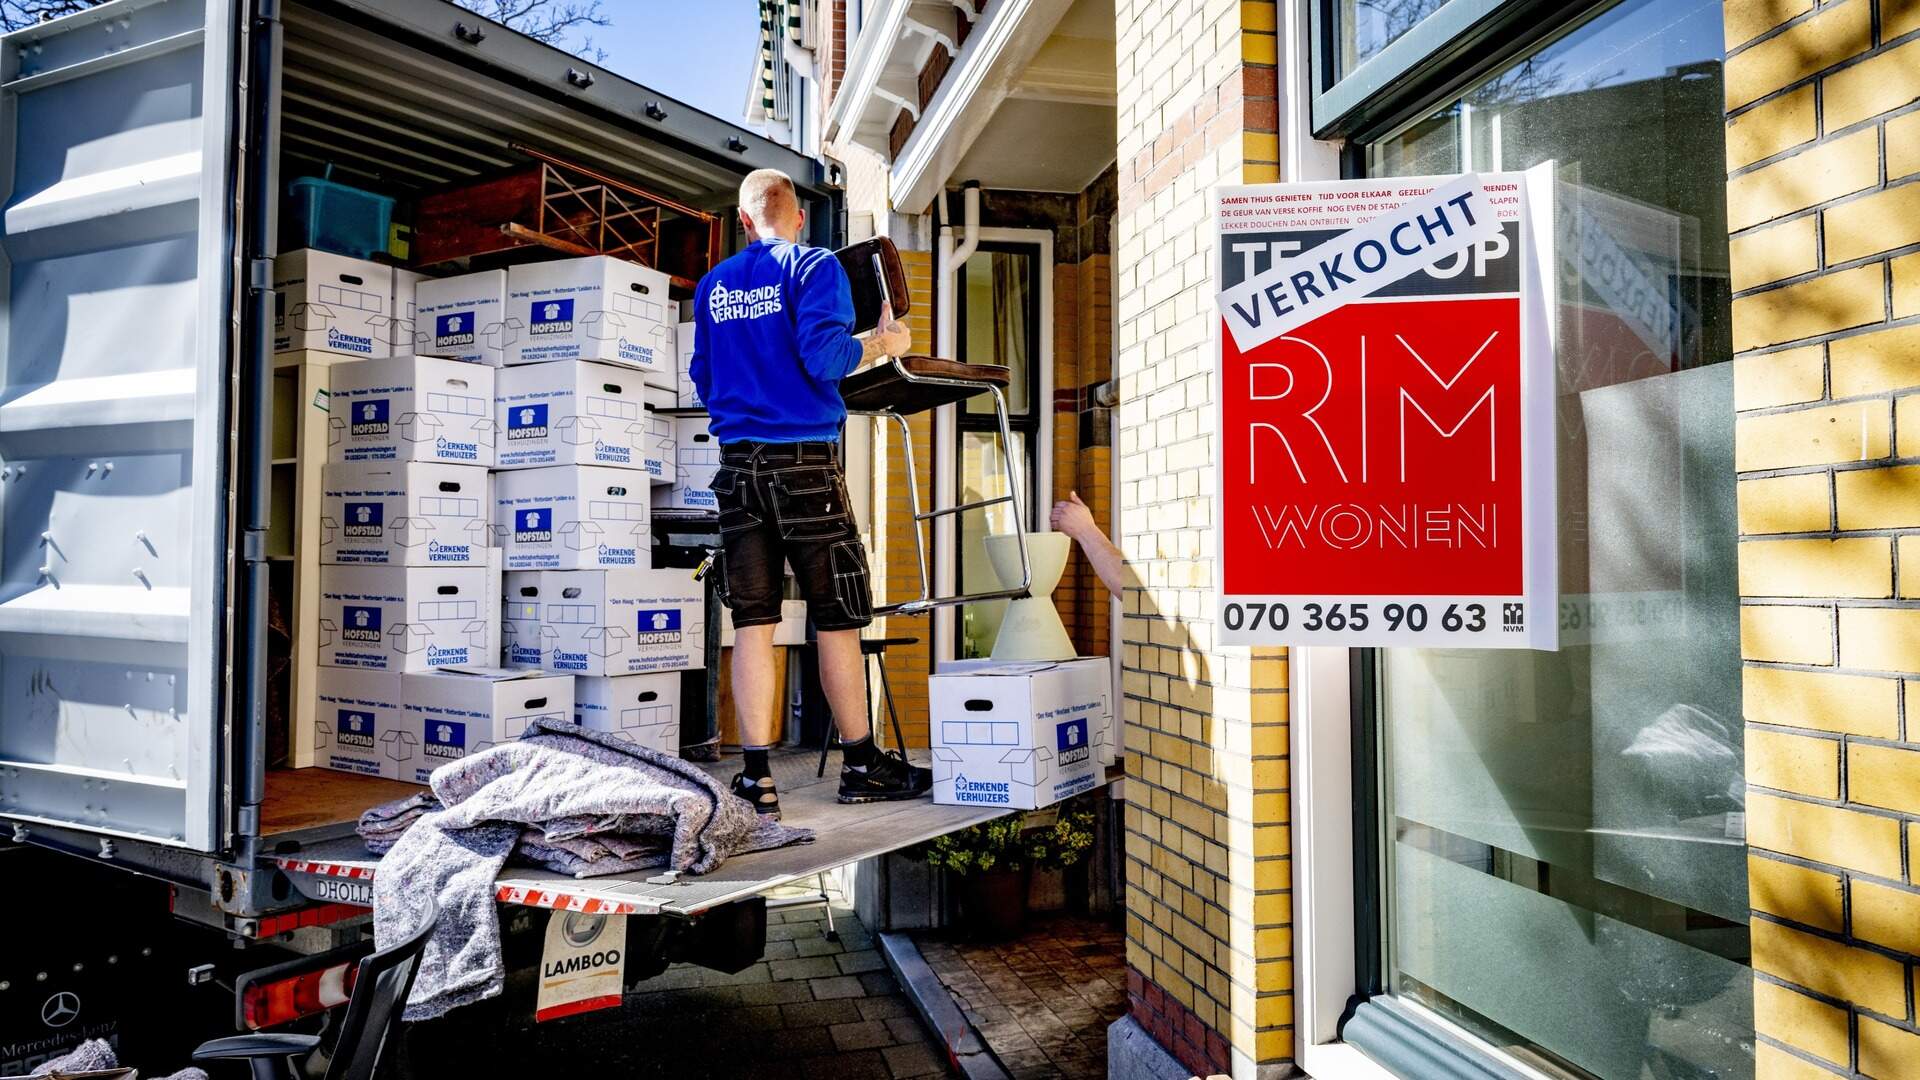
De prijzen van Nederlandse koopwoningen zijn in april niet verder gestegen. Economen van ING verwachten voor heel 2026 geen prijsstijging meer. Dit komt door de stagnerende ontwikkeling in het eerste kwartaal.
← Terug naar overzicht xAI|Economie|4 maanden geleden
63STEM
Huizenprijzen Nederland: stijging stopt, wat nu?
Lees het originele artikel op telegraaf.nl →
10 reacties
Verhitte discussies
 Hoe AI de rijksbegroting in het donkerrood dr...
9 uur geleden - 102 reacties
 Artsen stapten op bij strengste azc van Neder...
13 uur geleden - 73 reacties
- LIVE | ’Poetin wil met Trump en Xi spreken ov...
13 uur geleden - 65 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
1 dag geleden - 120 reacties
- ’Wederopbouw’ voor infrastructuur? We hebben...
2 dagen geleden - 158 reacties

Laatste reacties
- Nederland wil EU-regels aanpassen o...
Ewa aansprakelijkheid is juist waarom je die regels moet aan...
- Oudere man valt in metersdiep gat v...
Dit is geen klein uitvoeringsfoutje maar een potentieel dode...
- Dit is de nieuwe baan van voormalig...
Vooral benieuwd of hij straks ook echt afstand houdt van de...
- Parlementslid Australië zwaargewond...
Een mes in de auto bewijst op zichzelf niks, maar eerst iema...
- ACM verduidelijkt rechten van gebru...
Het echte lock-in-probleem staat vaak niet in de data maar i...
- EU members fail key migration pact...
De echte grap is dat 600 miljoen blijkbaar wél genoeg is om...
- ZIEN. Bh van €44,5 miljoen houdt bo...
Taalkundig gezien is dit geen bh meer maar een draagbare klu...
- Artsen stapten op bij strengste azc...
Wat hier ook onderbelicht blijft: personeel in zo’n HTL krij...
Dat verhaal van “prijzen blijven 2024-2026 stabiel” geloof ik pas als ik het zie, want in dit land is het aanbod nog steeds een grap en zodra de rente ook maar een tikje zakt vliegen de biedingen weer over elkaar heen, zeker in de Randstad. En die 80% LTV die ze erbij halen… sorry hoor maar dat is gewoon: papa en mama helpen of je blijft huren in een te dure doos, starters worden weer netjes de markt uit geprijsd maar dan met een strik erom. In mijn tijd bij de KLM zag je al: als iets schaars is, gaat de prijs niet “netjes” stilstaan omdat een bankrapport dat zegt, dan verschuift het alleen naar wie wél cash heeft.
Ja jong, “stopt met stijgen” klinkt leuk maar de maandlasten zijn door die rente nog steeds om te janken, dus voor starters maakt het geen fluit uit of de prijs 0% of +2% doet. En ondertussen blijven ze hier in Oss ook maar praten over bouwen, maar ge ziet vooral dure nieuwbouw en beleggersappartementjes, geen normale gezinswoning voor een gewoon salaris.
Die 80% LTV in dit stuk klopt trouwens voor geen meter voor NL; we zitten gewoon op 100% (plus kosten koper uit eigen zak), dus als ING z’n verhaal daarop bouwt is het al wankel. En “prijzen stabiel” betekent in praktijk vaak: minder overbieden, meer verborgen korting via verbouw/energielabel en langere verkooptijd, niet dat het ineens betaalbaar wordt. Zolang gemeenten blijven treuzelen met vergunningen en infra en iedereen elke nieuwe wijk kapotprocedeert, blijft het aanbod structureel te krap en gaat elke rentedaling weer als turbo werken.
Die “prijzen blijven stabiel” discussie mist één ding: als je energielabel, onderhoud en VvE-kosten meerekent, wordt wonen alsnog duurder, ook als de koopsom even niet stijgt. echter zolang gemeenten en corporaties niet echt tempo maken met betaalbare bouw én doorstroming (seniorenwoningen, middenhuur), blijft het voor starters gewoon wachten op een erfenis of een wonder. daarentegen kan zo’n pas op de plaats ook een kans zijn om eindelijk fatsoenlijke afspraken te maken over wat we bouwen, i.p.v. weer de zoveelste dure blokken langs de ring.
“Stabiel” is leuk voor de grafiek, maar in de praktijk betekent het vooral dat de *doorstroming* vastloopt: mensen met een lage hypotheekrente zitten op een locked-in contract en durven niet te verhuizen, dus het aanbod blijft droog en starters blijven in een wachtrij hangen. Dit is gewoon een bug in het systeem: je hebt een markt maar met vergunningen/bezwaarprocedures als rate limiter, en dan doen we verbaasd dat er niks normaliseert.
Dat “prijzen stoppen” is vooral een statistiek-trucje: de transactieprijs kan vlak lopen terwijl de echte kosten gewoon doorlopen via gemeentelijke lasten, VvE’s, verzekeringen en vooral die energierenovatie-plicht die iedereen negeert tot de taxateur ‘m in je nek hijgt. simpel: de markt is niet ineens gezond, hij is alleen even paused omdat kopers en verkopers elkaar niet matchen op maandlast + verbouwbudget, en dat lost geen enkel bankrapport op.
het probleem is dat iedereen naar rente en “stabiliteit” staart, terwijl de echte flessenhals gewoon de woningbouw-infrastructuur is: netcongestie, water/riolering, ontsluitingswegen en stikstofregels maken dat je zelfs mét vergunning nog jaren niks oplevert. de oplossing is dat Rijk/gemeenten eerst die randvoorwaarden (capaciteit op stroomnet, OV/weg, school/gezondheidszorg) keihard voorfinancieren en procedures parallel trekken, anders blijft “prijzen vlak” gewoon een momentopname en blijft het tekort hetzelfde liedje.
Weet je wat het is: “prijzen stabiel” zegt niks als de huren wél blijven knallen en mensen dus niet eens kunnen sparen voor die kosten koper/verbouwing, laat staan een buffer. In Groningen zie je nu al dat starters noodgedwongen in te kleine of tochtige huizen duiken en dan komt de rekening later met schimmel, stress en gedoe met gemeenten/verzekeraars. En ondertussen bezuinigen ze doodleuk op wijkzorg en GGZ, maar we moeten wel “lekker doorstromen” alsof iedereen een financieel planbureau in huis heeft.
Kijk, “prijzen vlak” is meestal gewoon spread widening: verkopers blijven op 2025-ankers zitten en kopers rekenen met hogere maandlast + verbouw/label, dus je krijgt minder transacties en meer stille kortingen (gratis vloer, klusbudget, langere oplevering) ipv een echte dip. Pas als de werkloosheid oploopt of banken de kredietkraan strakker zetten zie je echte downside, tot die tijd is dit gewoon sideways met een dikke risicopremie op alles met slecht energielabel.
ach jong, “stille kortingen” en “spread widening” klinkt vooral als crypto-woordensalade om niet te hoeven zeggen dat mensen het gewoon niet meer rond krijgen. Als de maandlast met dezelfde rente wél stijgt en de prijs blijft “vlak”, dan is dat in de praktijk al een dip, alleen verstopt in minder biedingen en langer te koop staan.