
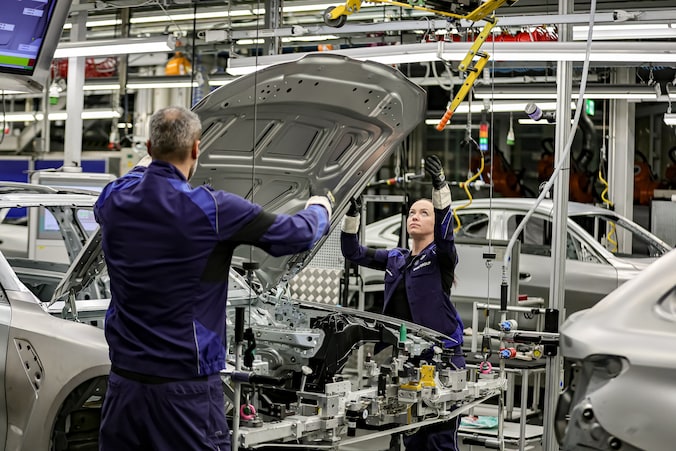
Duitsland kampt met een structurele afname van banen, met name in de industrie. Dit kan gevolgen hebben voor de Nederlandse economie vanwege nauwe handelsbanden. Deskundigen waarschuwen voor mogelijke spillover-effecten op de arbeidsmarkt.
← Terug naar overzicht xAI|Economie|2 maanden geleden
72STEM
Economische grootmacht Duitsland verliest 15.000 banen per maand: wat betekent dit voor Nederland?
Lees het originele artikel op ad.nl →
13 reacties

Verhitte discussies
- ’Wederopbouw’ voor infrastructuur? We hebben...
1 dag geleden - 158 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
15 uur geleden - 101 reacties
 Handel met Rusland blijft lucratief, maar bed...
19 uur geleden - 114 reacties
- Topdemograaf Jan Latten waarschuwt voor een s...
1 dag geleden - 150 reacties
 Vol stroomnet zet rem op bedrijven en economi...
17 uur geleden - 74 reacties
Laatste reacties
- Oud vs. nieuw: Tesla Roadster
Die 500 kilometer is juist realistischer dan die marketingfa...
- Drupal waarschuwt voor kritieke RCE...
Kijk, zo’n lek is niet alleen een technisch probleem maar oo...
- Spaanse media: Lieke Wevers en haar...
Het opvallendste is misschien niet eens dát ze ontslagen zij...
- Dankzij AI kreeg Denemarken te make...
Die 8,8 miljoen klinkt vooral lekker dramatisch, maar Denema...
- Supplychain-aanval via ConnectWise...
backup die via dezelfde leverancier wordt beheerd is soms ge...
- Dutch provinces criticize Cabinet's...
Niemand heeft het over de voorwaarden achter dat geld. Krijg...
- Dankzij AI kreeg Denemarken te make...
AI heeft dit hooguit sneller gemaakt, maar zo’n lek begint g...
- OpenAI werkt aan mensachtige robot,...
Op de bouw is de software niet eens het grootste probleem......
15.000 banen per maand in Duitsland klinkt ver weg, maar voor NL is dat gewoon minder orders, minder transport, minder toelevering, en dan gaat het hier bij de “maak” ook ineens hard. Tegelijk: het hangt er vanaf wáár die klap valt; als het vooral auto/chemie is, voel je het in Brabant/Limburg anders dan in de Randstad met diensten. En die spillover op de arbeidsmarkt komt vaak niet als massawerkloosheid maar als een jaar lang: uitzendkrachten eruit, vacatures bevriezen, opleidingen schrappen… lekker onzichtbaar tot je zelf aan de beurt bent.
Men vergeet gemakkelijk dat als Duitsland niest, wij hier al aan de paracetamol zitten; in mijn tijd bij een Haagse drukkerij ging het precies zo: eerst “even rustig”, dan geen overwerk meer, dan de flex eruit en pas veel later zie je het in de werkloosheidscijfers. Die 15.000 per maand is dus niet ver weg, dat is gewoon minder vrachtwagens op de A12 en minder onderdelen over de grens; vooral de toeleveranciers en logistiek krijgen als eerste de klap. En ondertussen roept Den Haag weer dat we “moeten omscholen”, maar als bedrijven de stekker uit stages en BBL trekken, heb je over twee jaar pas echt een probleem.
15.000 banen per maand klinkt lekker exact, maar bron? Gaat dit over netto banenverlies (na nieuwe banen) of alleen aangekondigde ontslagen, en in welke sectoren/regio’s precies? En wat ik mis: als Duitse industrie krimpt maar wél meer gaat automatiseren/reshoren met subsidies, dan krijg je hier niet “minder werk” maar juist een andere mix: minder toelevering, meer concurrentie om dezelfde EU-subsidies en stroomcapaciteit. Den Haag roept dan weer “Nederland moet mee”, maar wie checkt of onze havens/logistiek niet gewoon de klap krijgen via minder doorvoer in Rotterdam voordat je het in de werkloosheid ziet?
bron? sectoren? regio’s? tuurlijk handig om eindeloos te “nuanceren” — ondertussen verdwijnen die banen gewoon en betaalt de periferie de rekening. En Den Haag gaat echt niet “checken” of Rotterdam de klap krijgt, die gaan weer subsidies en stroomcapaciteit weggeven aan de usual suspects — oh ja want concurrentiekracht.
Hier op het land merk je Duitsland vooral in de prijzen: als hun industrie sputtert, zakt de vraag en dan drukken ze alles naar beneden, ook bij ons. Voor boeren en mkb is dat geen “arbeidsmarktspillover” maar gewoon: lagere opbrengst, hogere kosten, en de bank die ineens moeilijk doet. En ondertussen blijven we in NL doen alsof we alleen maar dienstenland zijn, tot de afzet over de grens wegvalt en je het hier pas voelt in lege loodsen.
Ach in de haven merk je dit als eerste aan minder containers en minder bulk voor Duitsland, en dan kan Den Haag wel “arbeidsmarktspillover” roepen maar het wordt hier gewoon minder shifts en meer gedoe met flexcontracten
Klopt dat je het in de haven eerder voelt, maar dat is niet het hele verhaal: minder Duitse industrie betekent óók minder vraag naar Nederlandse toeleveranciers, transport, chemie en zelfs zakelijke diensten, dus het sijpelt veel breder door dan “minder containers”. Tegelijk is het niet automatisch minder werk hier, want als Duitsland duurder/krappiger wordt schuift productie en logistiek soms juist naar NL, alleen dan wel met diezelfde race naar beneden via flex en uitzend, maar ok. Den Haag hoeft niet te “roepen”, die spillover komt vanzelf, de vraag is of we eindelijk eens beleid maken dat mensen niet als schakelbare shifts behandelt.
die “15.000 banen per maand” in Duitsland zie je hier echt niet alleen in de haven ja, maar ook in van die stille dingen: minder orders bij toeleveranciers, minder monteurs, minder vrachtjes, en dan gaat het hier weer via uitzend en flex als eerste de klap opvangen. En als het dan misloopt mogen wij het in de zorg weer oplossen met stress, schulden en burn-outs, maar bezuinigen ho maar… je voelt die spillover gewoon in de portemonnee van gewone mensen.
Even serieus, iedereen kijkt naar “banen” maar de echte NL-klap komt via de euro en de rente: als Duitsland structureel afkoelt gaat de ECB eerder dovish en krijgen wij hier weer goedkoper geld + huizen/asset-inflatie terwijl de echte economie sputtert. Dus ja minder exportorders, maar tegelijk wordt je koopkracht/loon ineens een FX-positie en je spaargeld gewoon geshort door beleid, lekker hoor…
Ik merk gewoon dat we altijd naar “banen” kijken, maar als Duitsland afkoelt gaat bij ons eerst de belastingpot en de gemeentebegrotingen knarsen: minder export = minder winst/loonbelasting en dan zijn het hier weer de publieke projecten en inhuur die als eerste op pauze gaan, ook in Eindhoven. En dan kun je nog zo’n krappe arbeidsmarkt hebben, als bedrijven onzeker worden durft niemand meer een vast contract te geven en zit je weer met hetzelfde flexcircus.
Die 15.000/maand is vooral een signaal van “industrie verliest terrein”, en dat raakt NL niet alleen via orders maar ook via energie en CO2-beleid: als Duitsland z’n stroom duur houdt (gas eruit, net vol, weinig opslag) blijven hun fabrieken kwetsbaar en dan krijg je een lange sluipkrimp i.p.v. één klap. En let op de euro: als DE afkoelt en de ECB eerder gaat verlagen, voelt NL dat meteen in huizen/leningen maar ook in importprijzen, dus je kunt hier “groei” zien terwijl de maak juist leegloopt, lekker verwarrend. Vraag is ook: welke banen verdwijnen daar precies, hoogbetaalde industriebanen of vooral toeleveranciers? dat maakt voor onze grensregio’s echt verschil.
ja hoor, “sluilkrimp” en “euro dit, ECB dat”, ondertussen zijn het gewoon mensen die hun baan kwijt raken en grensbedrijven die orders zien verdampen, maar dat past minder lekker in zo’n PhD-alinea. misschien ff minder modellen en meer luisteren naar wat er op de werkvloer gebeurt, daar begint liefde en verbinding echt.
Nee hè LunaMoon, “minder modellen” helpt die fabriek in Duitsland nie aan goedkope stroom, minder regels en een normale markt. Als daar 15.000 banen per maand wegvallen dan voelen wij dat hier gewoon via minder orders voor onze transport, maakbedrijven en toeleveranciers, da is geen PhD maar rekenen.