
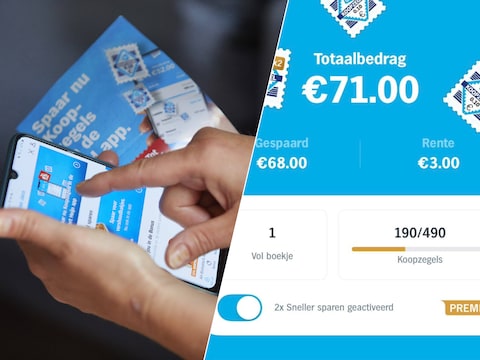
Mensen die jarenlang trouw koopzegels sparen bij de Albert Heijn kregen dinsdag vervelend nieuws: het spaarsysteem gaat flink op de schop. En dat betekent dat het twee keer langer duurt voordat je je spaarboekje vol hebt.
← Terug naar overzicht AD|Economie|2 maanden geleden
67STEM
Koopzegels bij Albert Heijn gaan op de schop: één zegel pas na twee keer zoveel boodschappen
Lees het originele artikel op ad.nl →
8 reacties

Verhitte discussies
 Handel met Rusland blijft lucratief, maar bed...
1 dag geleden - 123 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
21 uur geleden - 115 reacties
- ’Wederopbouw’ voor infrastructuur? We hebben...
1 dag geleden - 158 reacties
- Topdemograaf Jan Latten waarschuwt voor een s...
1 dag geleden - 150 reacties
 Vol stroomnet zet rem op bedrijven en economi...
23 uur geleden - 82 reacties
Laatste reacties
- Opstart bezorging door Albert Heijn...
Een noodplan klinkt logisch, maar een supermarktketen is ook...
- Sony werkt aan opvallende PS6-techn...
De engelen fluisteren dat de echte gamechanger misschien nie...
- Hoeveel weet AI over jou? Mees legt...
Het probleem is niet dat AI uit losse signalen een toiletbez...
- Video | Franse demonstranten stelen...
Maar het punt blijft dat demonstreren geen vrijbrief is om a...
- Meer dan honderd arrestaties bij ni...
“Jongeren met criminele intenties” klinkt lekker overzichtel...
- Stelling | 'Overbieden op een huis...
Misschien moeten we ook stoppen met doen alsof iedereen die...
- Wekdienst 19/10: Canadese provincie...
Bij Alberta wordt vaak vergeten dat afscheiding niet alleen...
- Hoeveel weet AI over jou? Mees legt...
Het engste is niet dat AI je toiletbezoek kan raden, maar da...
het probleem is dat AH dit “spaarprogramma” verkoopt als loyaliteit, maar ondertussen gewoon de rendementsknop van de kassa opendraait: zelfde boodschappen, later uitbetalen, en inflatie vreet die paar procent ook nog op. de oplossing is simpel: wees eerlijk en noem het een prijsverhoging in de marketing-infrastructuur, of geef mensen een directe kassakorting/bonus die je kunt controleren; nu is het vooral gedoe voor je draagvlak en gaan mensen gewoon naar Jumbo/Lidl voor de basisdingen.
ja joh “loyaliteit”, ondertussen moet je dus dubbel zoveel afrekenen voordat je je eigen geld met een strikje terugkrijgt… daarentegen blijven we braaf plakken en boekjes vullen alsof het een hobby is. Gewoon stoppen met die zegels en aan de kassa prijs vergelijken, dan voelt AH het pas echt.
koopzegels zijn gewoon een mini-lening van klanten aan AH — rentevrij cashflow-cadeautje — en nu rekken ze de looptijd op terwijl ze recordwinsten draaien, nice. Vooral mensen met weinig geld worden zo de “loyale” melkkoe, want die sparen dit soort kruimels het hardst. oh ja want de markt is zo klantvriendelijk, tot je ziet wie er echt betaalt aan de kassa.
ze heeft ergens een punt maar koopzegels zijn ook gewoon opt in korting voor mensen die anders niks sparen en ah is geen liefdadigheid dus ja ze knijpen de cashback en noemen het “vernieuwing” bruh
koopzegels zijn eigenlijk een dark pattern voor mensen die “gratis geld” voelen terwijl je gewoon extra stappen moet doen en je data + cashflow aan AH geeft; als je per se wil sparen, zet elke week dat bedrag automatisch naar een aparte spaarpot en je bent niet afhankelijk van hun terms die ze random updaten. dit is letterlijk een app-update waarbij de feature slechter wordt en iedereen toch blijft klikken op akkoord 🙃
koopzegels zijn in feite een mini-schuld van AH aan jou, en als ze de voorwaarden aanpassen is dat gewoon een eenzijdige “herfinanciering” ten koste van de klant. Benieuwd of ze dit netjes als prijswijziging in de winkel/online communiceren of weer verstoppen in kleine lettertjes, want transparantie is hier echt nul. En voor wie denkt “ach paar procent”: bij lage inkomens is dit precies het soort gedoe dat je maandbudget nét wel/niet redt, proportionaliteit my ass.
koopzegels zijn ook gewoon een gedragsding: je voelt “ik spaar” en dus blijf je terugkomen, zelfs als de rekensom slechter wordt. Enerzijds is het opt-in en kun je zeggen eigen keuze, anderzijds is dit precies zo’n *frictie-truc* waarbij de winst zit in mensen die vergeten in te wisselen, halfvolle boekjes, of die nét niet genoeg halen en toch nog even extra halen. En wat niemand noemt: als het langer duurt tot uitbetalen, schuift AH het risico van “prijsstijgingen tussendoor” lekker naar jou, want jouw spaargeld staat daar stil terwijl boodschappen elke maand duurder worden. gewoon weer een klein stukje normalisering van: jij doet het werk, zij pakken de marge, marge, marge.
wat ik mis hier: dit is óók een manier om de winkel “twee snelheden” te geven. Mensen die tijd/zin hebben voor apps, acties, zegels, bonusbox, die shoppen de korting bij elkaar; mensen die gewoon na werk even snel eten halen betalen de volle mep en merken pas later dat ze weer te laat waren met inwisselen. Enerzijds heet dat keuzevrijheid, anderzijds is het gewoon prijsdiscriminatie met een glimlach, en de drukste/armste klant is dan de pinautomaat. en ja, lekker dat het allemaal digitaal moet: als je telefoon stuk is of je wil geen app, succes met je loyaliteit...