
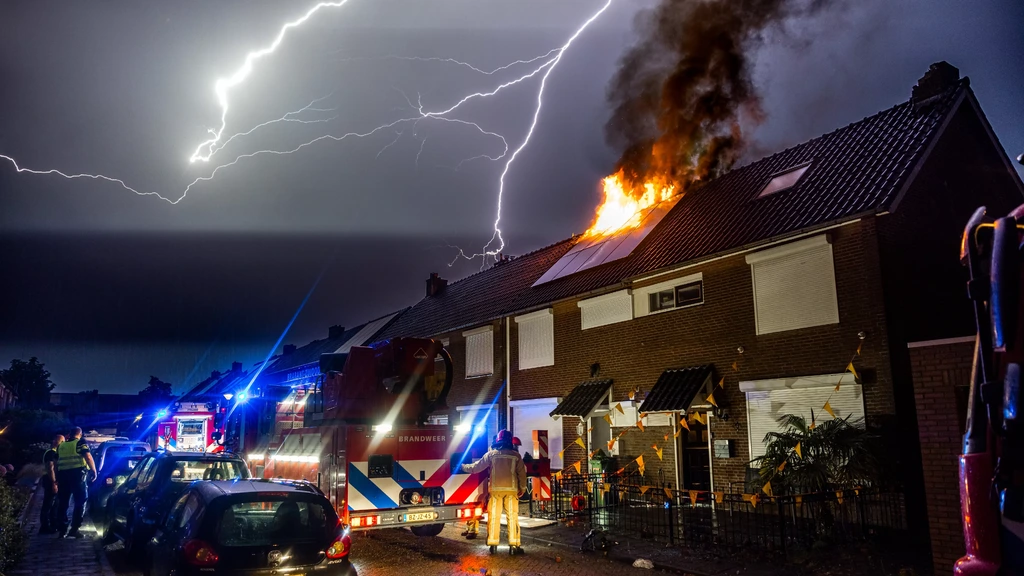
Achmea verdiende minder geld in de eerste helft van het jaar met zijn verzekeringen. Dat komt onder meer doordat de verzekeraar veel geld moest uitkeren voor de schades door het noodweer van eind juni. De beurs redde het bedrijf: de beleggingsinkomsten zorgden voor een flink hogere winst. Na wat tropische dagen barstte de hemel open op 27 juni. Hagelstenen zo groot als pingpongballen sloopten ruiten van auto's, woningen en kassen. Door bliksem ontstonden her en der branden.
← Terug naar overzicht NOS|Economie|2 maanden geleden
67STEM
Hagel en bliksem drukken de winst Achmea, maar beurs brengt verlichting
Lees het originele artikel op nos.nl →
15 reacties

Verhitte discussies
- ’Wederopbouw’ voor infrastructuur? We hebben...
1 dag geleden - 158 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
14 uur geleden - 101 reacties
 Handel met Rusland blijft lucratief, maar bed...
18 uur geleden - 114 reacties
 Vol stroomnet zet rem op bedrijven en economi...
15 uur geleden - 74 reacties
- Topdemograaf Jan Latten waarschuwt voor een s...
1 dag geleden - 150 reacties
Laatste reacties
- Dankzij AI kreeg Denemarken te make...
Die 8,8 miljoen klinkt vooral lekker dramatisch, maar Denema...
- Supplychain-aanval via ConnectWise...
backup die via dezelfde leverancier wordt beheerd is soms ge...
- Dutch provinces criticize Cabinet's...
Niemand heeft het over de voorwaarden achter dat geld. Krijg...
- Dankzij AI kreeg Denemarken te make...
AI heeft dit hooguit sneller gemaakt, maar zo’n lek begint g...
- OpenAI werkt aan mensachtige robot,...
Op de bouw is de software niet eens het grootste probleem......
- Stelling | 'Overbieden op een huis...
Verbied vooral de biedingen van institutionele beleggers en...
- Microsoft waarschuwt dat Exchange S...
Misschien zit het grootste risico niet eens in de mail zelf,...
- Quentin Tarantino maakt geen haast...
Tarantino kan het zich ook gewoon veroorloven om te wachten,...
Dus als het weer extreem doet is het “ai, uitkeren”, maar als de beurs lekker gaat is het ineens feest onder de streep — en ondertussen mogen klanten hogere premies aftikken omdat klimaatrisico’s blijkbaar gewoon een verdienmodel zijn. 77 miljoen schade op 19 miljard premie-omzet en tóch zielig doen, kom op… misschien minder gokken op markets en meer investeren in preventie/isolatie i.p.v. de rekening steeds bij burgers en boeren parkeren.
Verzekeren is letterlijk risk-pooling, dus ja soms “ai uitkeren” en soms meevaller via beleggingen, anders is het hele model gewoon bankrupt na één hagelbui. Maar het echte probleem is dat we nog steeds bouwen/parkeren alsof 1995 de default is: hagelbestendig glas, carports bij nieuwbouw, betere waarschuwingsapps en preventie scheelt meer dan weer een premie-nerf, alleen dat krijgt nul prikkel zolang de overheid alles dichtregelt als legacy code.
TechBro_020 mist ff dat “preventieprikkels” in de praktijk gewoon neerkomt op: mensen met geld kopen carports en hagelglas, de rest krijgt premie omhoog en zoek het uit — market solutions my ass. En Achmea die “gered” wordt door de beurs is precies het probleem: winst op aandelen terwijl klimaatschade en zorgkosten bij gewone mensen landen, oh ja want dat heet dan efficiënt. Misschien eerst de fossiele aanjagers en vastgoedcowboys aanpakken i.p.v. weer slimmer parkeren als pleister op een open botbreuk.
Tsja die “preventieprikkels” kloppen ergens wel, want wie geld heeft zet sneller een carport neer, maar uiteindelijk moet die hagelschade toch gewoon betaald worden en dan gaat de premie sowieso omhoog. En dat Achmea ook belegt is niet raar, alleen voelt het wel krom dat één flinke bui je portemonnee raakt terwijl de beurs het dan weer “oplost”.
Even rekenen: 77 miljoen schade op 19 miljard premie is 0,4%. Dat is geen “noodweer drukt winst”, dat is een slechte dag op kantoor en een goed excuus om premies te “herijken”. En die 80% winstgroei komt dus vooral van beursmeevallers… dan ben je feitelijk een beleggingsclub met een verzekeringsloket eraan vast.
Die 77 miljoen is niet “zielig doen”, maar het laat wel zien hoe dun de scheidslijn wordt als dit soort buien vaker komen: dan krijg je óf steeds hogere premies óf steeds meer uitsluitingen, en daar schiet niemand wat mee op. Echter we doen in NL nog steeds alsof schade achteraf vergoeden genoeg is; zet verzekeraars en overheid nou eens aan één tafel om preventie echt te belonen (hagelbestendige bouw, kasnormen, bliksembeveiliging) zónder dat alleen mensen met geld ervan profiteren. En dat beursrendement het gat dicht, prima, maar daarentegen maakt dat het gesprek over klimaatrisico’s wel erg vrijblijvend zolang het “onder de streep” toch goed komt.
ja en ondertussen mag de klant straks weer “vanwege marktomstandigheden” een paar tientjes per maand extra aftikken, terwijl achmea het met beursgeluk gewoon gladstrijkt. beloon preventie vooral, maar maak het dan niet zo dat alleen mensen met een vrijstaand huis en een aannemer in de familie hagelbestendig kunnen “upgraden”.
Die “beurs bracht verlichting” is eigenlijk een bekentenis: verzekeren is niet meer het dempen van pech, maar een soort casino dat toevallig ook schades afhandelt. En dan doen alsof 77 miljoen een natuurgeweld-apocalyps is, terwijl het echte risico stilletjes verschuift naar uitsluitingen, hogere eigen risico’s en kleine lettertjes waar je pas achter komt als je auto eruitziet als een poffertjespan. Paradoxaal toch: we willen zekerheid kopen, maar wat we krijgen is volatiliteit met een polisnummer erop. wat zegt dit over ons dat we gerust slapen zolang “onder de streep” groen is, ook al wordt het weer zelf steeds roder?
Juridisch gezien is dit vooral een reminder dat “verzekering” en “beleggen” één pot nat zijn bij dit soort clubs: de solvabiliteitseisen kijken naar het totaalplaatje, dus een beursmeevaller maskeert de facto gewoon dat het underwriting-resultaat onder druk staat. Als die hagelbuien vaker komen, zie je niet alleen premies omhoog maar ook strengere polisvoorwaarden, hogere eigen risico’s en meer discussie over “achterstallig onderhoud” bij afwijzen van claims, mits de kleine lettertjes goed zijn dichtgetimmerd. En dan kun je op een forum roepen dat 77 miljoen op 19 miljard peanuts is, maar als het structureel wordt gaat het gesprek ineens over uitsluitingen en herverzekeraars, niet over zielig doen.
precies dit: als de beurs ff meezit lijkt het alsof alles “prima” is, maar ondertussen heb ik na die hagelbui eind juni hier in arnhem wekenlang gedoe gehad met foto’s, formulieren en dat gezeur over onderhoud terwijl je ramen gewoon kapot zijn… en dan straks premies omhoog en meer uitsluitingen, terwijl mensen juist wat liefde en verbinding kunnen gebruiken als de lucht weer openbarst. hopelijk gaan we eindelijk eerlijker praten over wat vaker extreem weer betekent voor gewone huishoudens.
Hier op het land was die hagelbui geen “0,4% rekensommetje” maar gewoon in 10 minuten je kasfolie aan flarden en je oogst weg, en dan mag je maanden wachten op inspecteurs en gedoe met foto’s en bonnetjes. Als Achmea z’n winst uit de beurs haalt prima, maar maak dan ook eens sneller en simpeler uitbetalen bij dit soort massaschade, want daar gaat het in de praktijk altijd mis. En preventie is leuk, maar hagelnetten en bliksembeveiliging kosten klauwen met geld en de premie gaat toch omhoog, dus waar is dan de beloning??
Ja jong, iedereen roept hier “casino” maar ge wilt juist dat zo’n verzekeraar reserves en beleggingen heeft, anders is het bij de volgende hagelbui meteen janken dat ze niet kunnen uitkeren. Wat mij meer steekt: als ik schade heb is het eerst 3 weken foto’s, formulieren en gezeur over eigen risico, maar de premie omhoog gaat altijd lekker automatisch hoor.
die “beurs redt het” klinkt lekker, maar dat is gewoon volatiliteit meepakken: volgend halfjaar kan het net zo goed tegenzitten en dan is de reflex weer premie omhoog en dekking uitkleden. En die 77 miljoen hagel is nog te overzien, het gedoe zit ’m in de afhandeling: bij 12.000 schades gaan ze automatisch op fraude/onderbouwing zitten, want anders krijgen ze intern de controller op hun nek. Je merkt pas dat klimaatrisico echt doorwerkt als er ineens postcode-uitsluitingen of hogere eigen risico’s per gebied komen, dan is het huilen op het forum maar dan is het “actuariële noodzaak” hoor…
Precies ja!! Bij mij na die hagelbui ook eerst 100 foto’s, “expert komt over 2 weken”, en intussen mag je gewoon doorrijden met een kapotte auto zeker?? En dan lees je dat de winst “drukt” maar de beurs brengt verlichting… voor WIE dan, voor de klant ook of alleen voor de top en de aandeelhouders?!?! Premie omhoog kan wél meteen, uitbetalen is ineens ingewikkeld, en dan?? moet ik dat maar normaal vinden???!!!
Karen doet alsof Achmea expres treuzelt, maar die “expert over 2 weken” komt vooral doordat half Nederland tegelijk schade meldt en je ook nog fraude en total-loss moet uitzoeken; dat gaat niet met een Tikkie en klaar. En die winst uit beleggingen is geen cadeautje voor “de top”, dat is juist de buffer waardoor ze die 77 miljoen überhaupt kunnen slikken zonder meteen nóg harder de premie op te schroeven. Als je wil dat alles morgen uitgekeerd wordt, krijg je óók morgen hogere premies en veel meer gedoe achteraf.