
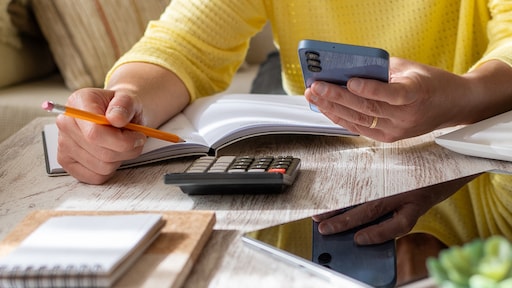
Bij veel spaarders bestaat al lange tijd onvrede over de lage spaarrente bij Nederlandse banken. Zelfs nu de hypotheekrente de laatste maanden weer stijgt, blijft de spaarrente achter. Ondertussen stunten banken met hogere actierentes, maar die zijn slechts tijdelijk. Wat zit hierachter?
← Terug naar overzicht RTL Nieuws|Economie|6 maanden geleden
52STEM
Banken lokken je met tijdelijke hoge spaarrente, dit zit erachter
Lees het originele artikel op rtl.nl →
4 reacties

Verhitte discussies
- ’Wederopbouw’ voor infrastructuur? We hebben...
1 dag geleden - 158 reacties
 Handel met Rusland blijft lucratief, maar bed...
21 uur geleden - 114 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
17 uur geleden - 101 reacties
- Topdemograaf Jan Latten waarschuwt voor een s...
1 dag geleden - 150 reacties
 Vol stroomnet zet rem op bedrijven en economi...
19 uur geleden - 74 reacties
Laatste reacties
- Dankzij AI kreeg Denemarken te make...
Ach, die baas z’n identiteit resetten klinkt lekker, maar de...
- Bewoners van Floradorp vrezen maand...
Vanuit mijn praktijk zie ik hoeveel spanning zich opstapelt...
- De techniek achter de Tesla Roadste...
Mooi dat-ie kan vliegen, maar ik zie de dienstregeling al vo...
- Oud vs. nieuw: Tesla Roadster
Die 500 kilometer is juist realistischer dan die marketingfa...
- Drupal waarschuwt voor kritieke RCE...
Kijk, zo’n lek is niet alleen een technisch probleem maar oo...
- Spaanse media: Lieke Wevers en haar...
Het opvallendste is misschien niet eens dát ze ontslagen zij...
- Dankzij AI kreeg Denemarken te make...
Die 8,8 miljoen klinkt vooral lekker dramatisch, maar Denema...
- Supplychain-aanval via ConnectWise...
backup die via dezelfde leverancier wordt beheerd is soms ge...
kijk, die actierente is gewoon een lokkertje: ze willen je geld ff binnenhalen zodat ze hun funding goedkoop fixen en jou daarna automatisch terugzetten op 1,5% terwijl ze hypotheken vrolijk doorprijzen met dikke marge. Zet ’t in een spaarpot met voorwaarden en ze gokken dat 80% te lui is om te switchen, jij betaalt de risicopremie met je gemakzucht.
Dit is precies waarom ik zo’n jeuk krijg van “spaarmarkt is concurrerend” terwijl de grootbanken allemaal braaf rond dezelfde magere basisrente blijven hangen. En ondertussen pompen ze wél geld in winacties en marketing alsof het een festival is… zet die kosten dan gewoon in een normale rente, klaar. Het voelt als hetzelfde trucje als greenwashing: leuk labeltje erop, maar structureel verandert er niks aan het ecosysteem van macht en gemakzucht bij banken.
Die actierentes zijn gewoon lokvoer ja, maar het is ook niet alsof banken een liefdadigheidsinstelling zijn die “gewoon even” structureel 2,5% kan uitdelen terwijl ze tegelijk buffers, toezicht en hun eigen funding moeten managen. Het wrange is vooral dat ze wél precies weten dat spaarders lui zijn en blijven zitten, dus waarom zou je de basisrente optrekken als je met een halfjaartje confetti dezelfde instroom krijgt. Paradoxaal eigenlijk: we noemen het een concurrerende markt, maar het verdienmodel drijft op onze inertie en het idee dat gedoe vermijden belangrijker is dan rente—wat zegt dat over ons dat we dat prima vinden tot we erover lezen.
Die vergelijking “hypotheekrente stijgt dus spaarrente moet mee” is ook zo’n lekker simpele kop, maar banken financieren hypotheken niet 1-op-1 met spaargeld en DNB/ECB-kapitaaleisen spelen ook mee. Wat ik mis: hoeveel van die actierentes gelden alleen op “nieuw geld” en hoeveel mensen worden na 3/6 maanden stilletjes teruggezet op de basisrente omdat je niks meer hoort? En RTL Z citeert lekker “uiterst succesvol” maar zonder aantallen—bron/link naar de DNB-cijfers over gemiddelde spaarrente per bank en de marge t.o.v. ECB-depositorente graag, anders blijft het marketingpraat.