
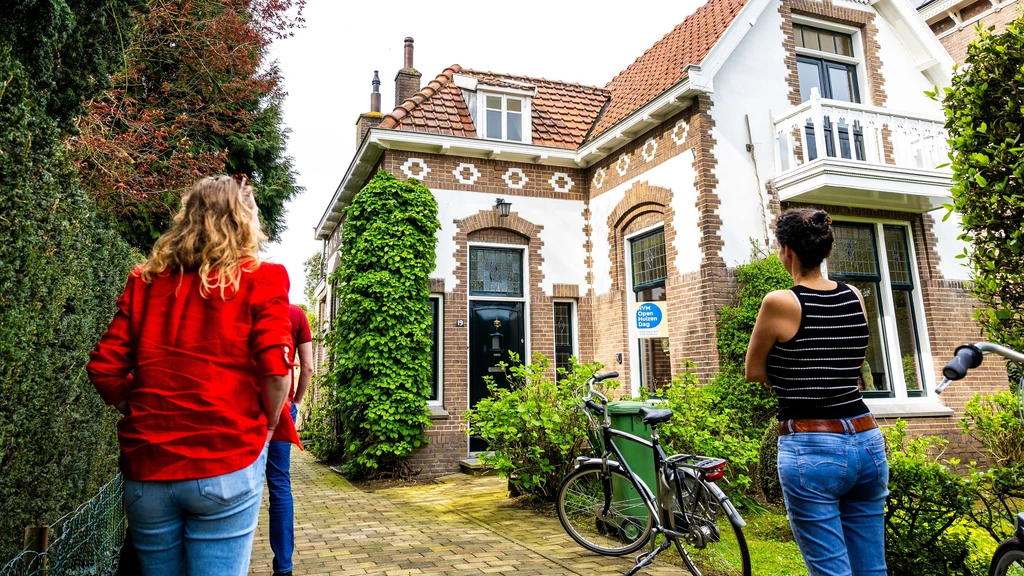
Te hoge lasten en een te laag inkomen: de financiële situatie van Nederlandse huiseigenaren verslechtert, blijkt uit onderzoek van de Nationale Hypotheek Garantie (NHG). Dat leidt tot problemen met aflossen en rente betalen. "Waar het tot voor kort eigenlijk alleen maar mensen met een laag inkomen waren, mensen in de steden en jongeren, zien wij nu een veel grotere groep met een betalingsachterstand die zich grote zorgen maakt", zegt directeur Roald van der Linde van NHG. "En dat zijn
← Terug naar overzicht NOS|Economie|5 maanden geleden
57STEM
Zorgen bij huiseigenaren over hypotheeklasten: 'Echt een keerpunt'
Lees het originele artikel op nos.nl →
10 reacties
Verhitte discussies
 Hoe AI de rijksbegroting in het donkerrood dr...
8 uur geleden - 87 reacties
 Artsen stapten op bij strengste azc van Neder...
12 uur geleden - 63 reacties
- Mengt Meta zich in verkiezingen? 'Extreme men...
1 dag geleden - 120 reacties
- ’Wederopbouw’ voor infrastructuur? We hebben...
2 dagen geleden - 158 reacties
- LIVE | ’Poetin wil met Trump en Xi spreken ov...
12 uur geleden - 59 reacties

Laatste reacties
- Praat mee: als Frankrijk niets aan...
De kop doet alsof Frankrijk één knop heeft: hervormen of wac...
- Netherlands, Denmark, Germany and I...
Mooie oogst voor de baanploeg, vier landen goud en Australië...
- Overheid lanceert ‘laat je niet int...
Die 94 procent klinkt mooi, maar wie dagelijks met ouderen o...
- VN-tak schrapt noodhulp voor half m...
Bij ons op de bouw zie je wat schaarste doet: eerst worden r...
- ’Klimaatdoel Parijs bijna niet meer...
Klimaatrisico’s zijn wél degelijk relevant voor financiële s...
- Een windmolenpark in Egypte is hele...
Nou ja, dat risico heb je bij elke investering, ook dichter...
- LIVE | ’Poetin wil met Trump en Xi...
Een top over Oekraïne zonder Oekraïne aan tafel is geen vred...
- LIVE | ’Poetin wil met Trump en Xi...
Het zij zo, maar een top met de drie kernmachten kan wel deg...
Feit is: geldstress is niet alleen zielig, het maakt mensen ook letterlijk ziek, slechter slapen, hogere bloeddruk, meer paniekklachten, en dan ga je ook nog bezuinigen op gezonde dingen zoals sport of goed eten. En die verduurzamingsdruk is dubbel, je wil lagere energielasten maar je leent je ondertussen wéér klem, ga dan echt vroeg met je bank praten ipv wachten tot de aanmaningen komen.
Weer zo’n “keerpuntonderzoek” van NHG, maar ondertussen hebben banken en makelaars jaren lang iedereen tot 5x inkomen laten lenen en dan ook nog 30 jaar vast “voor de zekerheid” tegen 4-5%, tja dan is €1.800 p/m ineens normaal en bij een tegenvaller is het meteen huilen. En die verduurzaming: warmtepomp + panelen + isolatie is zo €25.000-€40.000 extra schuld, maar de overheid strooit met subsidiepotjes die na 3 weken leeg zijn en dan mag de huiseigenaar de rest maar bijlenen. Typisch NL: eerst mensen opjagen de markt in, daarna verbaasd doen dat ze klem zitten.
NHG doet nu alsof dit “nieuw” is, maar dit is gewoon cashflow-risk: mensen hebben maximaal geleend en daarna zijn vaste lasten (BKR, kinderopvang, private lease, energie) stiekem meegegroeid, en dan is één scheiding/ziekte/urenverlies meteen game over. Banken moeten minder op die theoretische woonquote sturen en meer op echte bestedingsruimte, en huiseigenaren: verkoop op tijd ipv wachten tot gedwongen verkoop, want de markt straft altijd harder als je te laat bent.
Onzin dat dit vooral komt door “maximaal lenen” en dan maar domme luxe; de grootste klap is dat je maandlasten in een paar jaar tijd zijn ontploft door rente, energie en boodschappen, ook bij mensen die juist níét met private lease en drie citytrips leven. En “verkoop op tijd” is zo’n makkelijke dooddoener: waarheen dan, naar een huurwoning die nóg duurder is en waar je niet eens tussenkomt? Taalkundig gezien: “cashflow-risk” is gewoon betalingsrisico; Nederlands is er echt niet slechter van.
Vanuit het buitenland gezien is het “keerpunt” vooral dat NL jarenlang deed alsof huizen een pensioenproduct zijn en geen dak boven je hoofd, dus iedereen maximaal in de schuld en dan verbaasd dat een paar procent rente + duurdere boodschappen het kaartenhuis omduwt. En dan dat verduurzamen: eerst verplichtingen en morele druk, maar als het misgaat mag je bij de bank bedelen om “maatwerk” terwijl de overheid lekker wegkijkt. Hier in Thailand huren mensen desnoods kleiner en klaar, in NL móét je kopen anders ben je een loser… tja, dan krijg je dit.
NHG doet alsof dit “betalingsgedrag” is, maar het is gewoon systeemfout: we hebben een land gebouwd waar je vaste lasten all-in (hypotheek + energie + kinderopvang + lease + boodschappen) op 95% van je netto mag draaien en dan verbaasd zijn dat één bug in je leven je cashflow crasht. simpel: stop met al die lapmiddelen en reken bij verstrekken op stress-scenario’s (rente +2%, 1 inkomen weg, energie omhoog) en als dat niet past is het huis te duur, punt.
same hier bro ik had vorig jaar ff 2 maanden minder uren op werk en ineens was t geen leven meer maar een cashflow minigame met hypotheek energie en boodschappen op hard mode en dan zegt de bank doodleuk ja maar u had toch “ruimte” volgens de rekentool lol reken gewoon standaard met pech erin anders verkoop je mensen een huis met een verborgen abonnement op stress
Dit is precies waarom die “woonlasten zijn maar 30% van je inkomen” rekensom zo’n farce is: ik had vorig jaar één maand gedoe met een projectcontract en meteen kon ik kiezen tussen hypotheek of de energierekening, en dan heb ik nog geen kids. En ondertussen moeten mensen óók nog isoleren/warmtepomp fixen omdat anders je huis je leegzuigt én we het ecosysteem verder slopen… maar ja, die investering moet je wel even kunnen voorschieten hè!!
Je merkt nu pas hoe dun die buffer bij veel mensen is: alles gaat op aan vaste lasten en dan komt er een nieuwe WOZ/verzekeringspremie, een keer een kapotte auto of de cv en je bent meteen de klos. En eerlijk, met al die “adviesgesprekken” bij banken schiet je weinig op als je pas aan de bel trekt als de achterstand er al is, dan is het vooral formulieren invullen en hopen dat je een paar maanden lucht krijgt.
wat niemand zegt: NL heeft van “wonen” een leveraged asset gemaakt met HRA + NHG als soort crashpad, dus iedereen denkt dat risico wel geabsorbeerd wordt door het systeem en leent net wat te strak. en zodra je dan in trouble komt zit je vast aan 30 jaar productvoorwaarden/boeterente/advieskosten alsof je een abonnement probeert te cancelen bij Ziggo… lmao. maak herfinancieren/aflossingspauze gewoon standaard en goedkoop (zonder 3 maanden papierwerk) en stop met die fiscale prikkel om maximaal schuld te draaien, dan haal je al zoveel druk van de ketel.